Chuẩn hóa dữ liệu thuế – Bước đệm cho môi trường đầu tư, kinh doanh công bằng
Việc làm sạch mã số thuế được kỳ vọng trở thành bước đi quan trọng trong hiện đại hóa quản lý thuế. Từ góc độ pháp lý, Luật sư Nguyễn Văn Tuấn cho rằng đây là tiền đề để xây dựng hệ sinh thái dữ liệu số, hỗ trợ doanh nghiệp và phòng ngừa gian lận.
Nhằm tháo gỡ những vướng mắc trong hoạt động sản xuất, kinh doanh, đồng thời nâng cao hiệu quả quản lý thuế trong bối cảnh chuyển đổi số, ngành Thuế đang triển khai Chiến dịch “Làm sạch mã số thuế – Tháo gỡ điểm nghẽn trong kinh doanh” trên phạm vi toàn quốc. Chiến dịch không chỉ hướng tới xử lý các hồ sơ tồn đọng, chuẩn hóa dữ liệu người nộp thuế mà còn đặt nền móng cho việc xây dựng hệ thống quản lý thuế hiện đại, minh bạch và dựa trên dữ liệu.
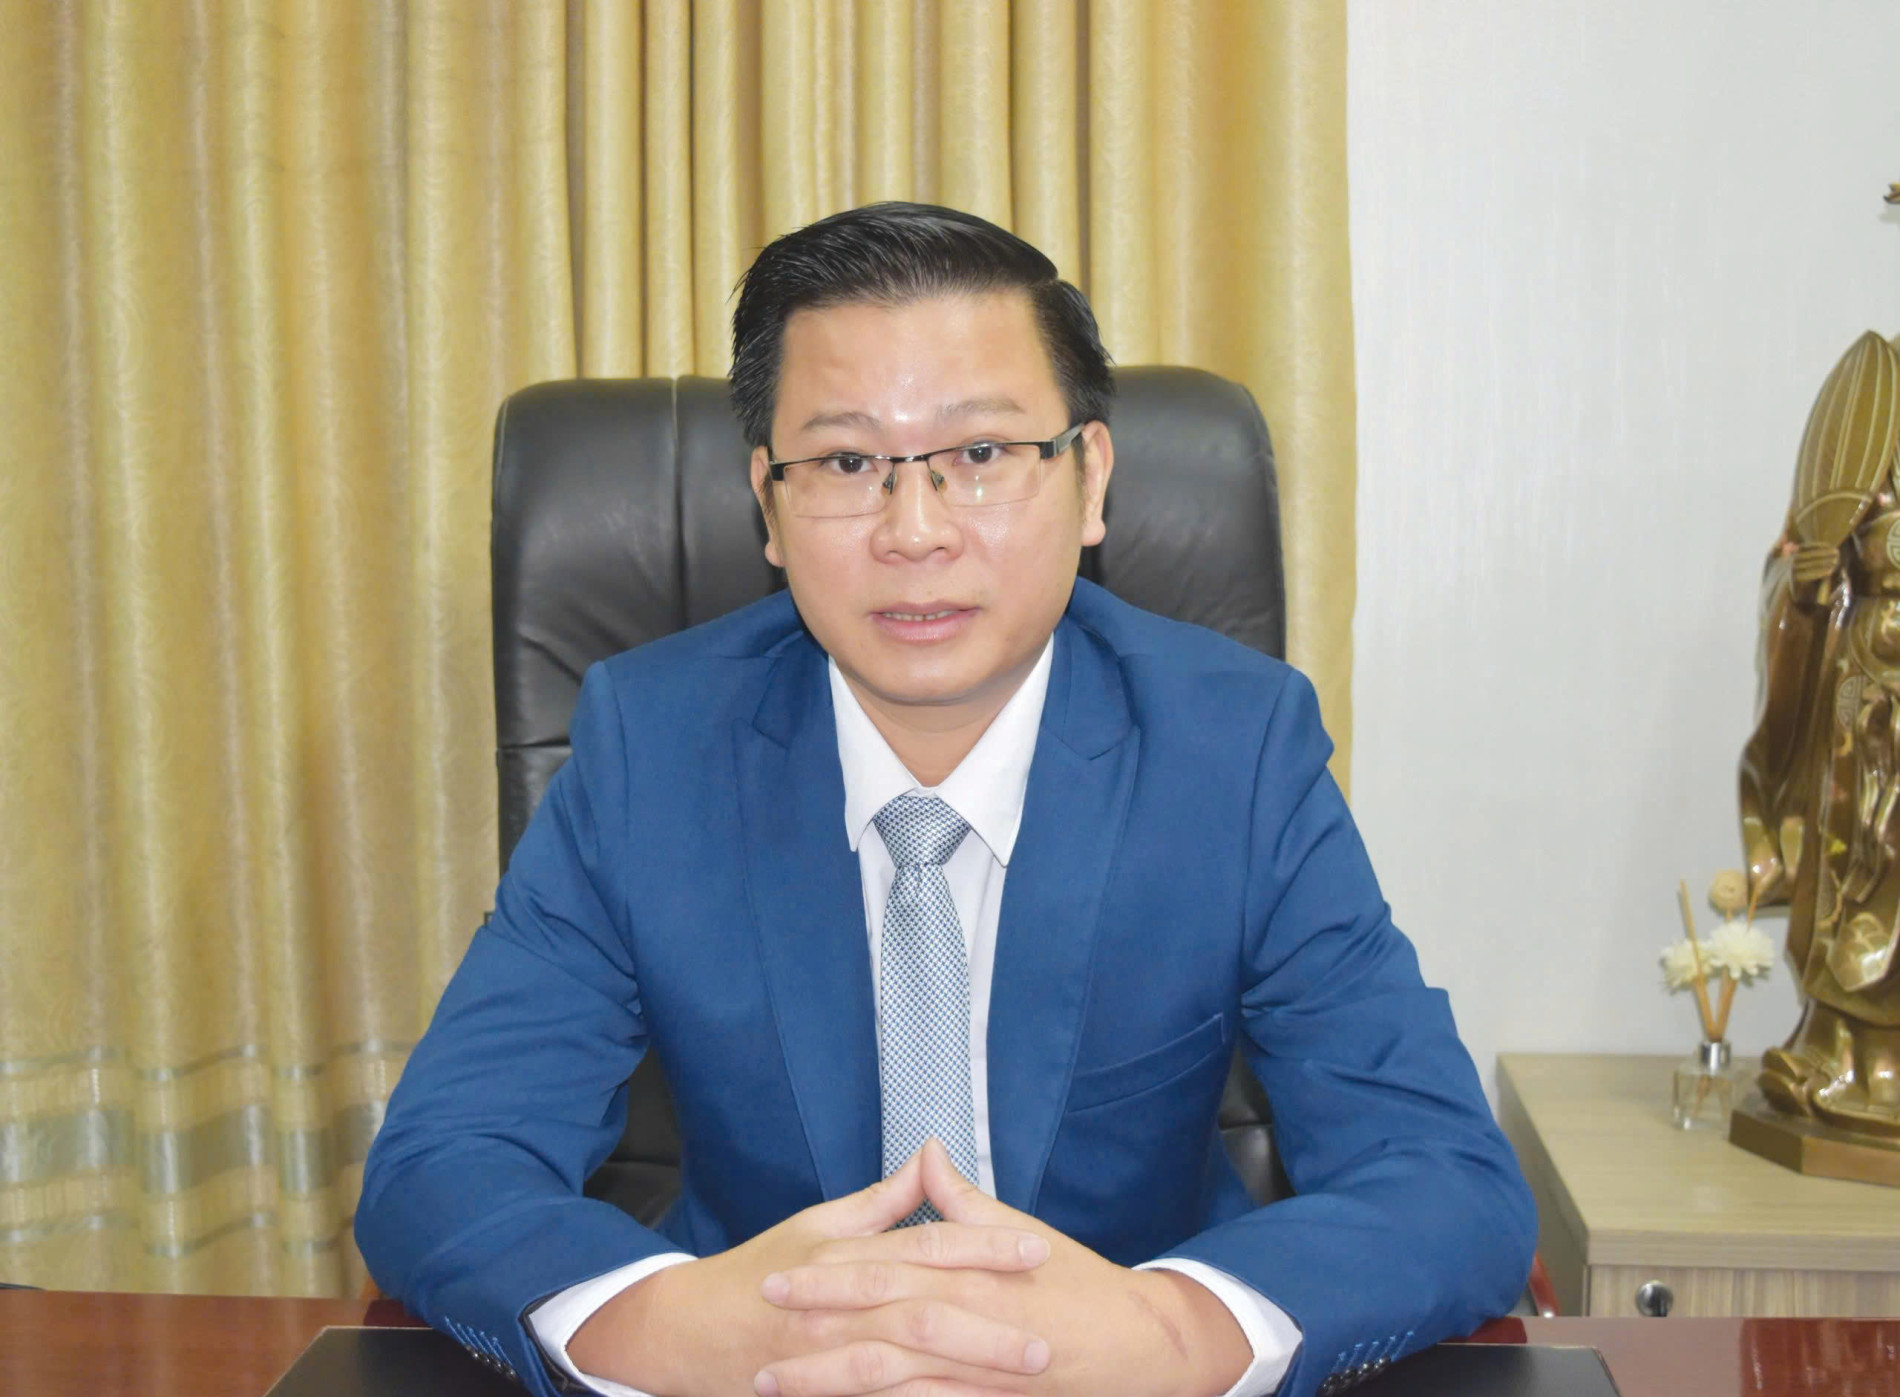
Trao đổi với Tạp chí Phổ biến và Tham vấn pháp luật Việt Nam, Luật sư Nguyễn Văn Tuấn, Giám đốc Công ty Luật TNHH TGS, đã chia sẻ những góc nhìn về ý nghĩa của việc làm sạch mã số thuế, yêu cầu chuẩn hóa dữ liệu, tăng cường liên thông giữa các cơ quan quản lý cũng như các giải pháp để xây dựng môi trường đầu tư, kinh doanh minh bạch, công bằng và thuận lợi hơn cho doanh nghiệp:
1. Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” được triển khai trên phạm vi toàn quốc, với mục tiêu không chỉ xử lý các hồ sơ tồn đọng mà còn chuẩn hóa dữ liệu người nộp thuế, bảo vệ quyền lợi hợp pháp của người dân, doanh nghiệp và hướng tới môi trường kinh doanh minh bạch hơn. Theo ông, đâu là giá trị lớn nhất và tác động dài hạn của chiến dịch này đối với cải cách quản lý thuế cũng như môi trường đầu tư, kinh doanh?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, giá trị lớn nhất của chiến dịch “Làm sạch mã số thuế – Tháo gỡ điểm nghẽn trong kinh doanh” không chỉ nằm ở việc xử lý các hồ sơ tồn đọng hay cập nhật lại thông tin người nộp thuế, mà sâu xa hơn là tạo dựng một nền tảng dữ liệu thuế chính xác, thống nhất và minh bạch – tiền đề quan trọng cho quá trình hiện đại hóa quản lý nhà nước và cải thiện môi trường kinh doanh. Trong quản lý thuế hiện đại, dữ liệu chính là “hạ tầng mềm” của toàn bộ hệ thống. Khi thông tin về người nộp thuế không chính xác, bị trùng lặp, thiếu cập nhật hoặc không đồng bộ giữa các cơ quan quản lý, không chỉ cơ quan thuế gặp khó khăn trong quản lý mà người dân, doanh nghiệp cũng có thể bị ảnh hưởng bởi những thủ tục hành chính không cần thiết, thậm chí phát sinh những rủi ro pháp lý mà họ không thực sự có lỗi. Vì vậy, việc chuẩn hóa mã số thuế và dữ liệu người nộp thuế phải được nhìn nhận như một bước tái cấu trúc dữ liệu quản lý, chứ không đơn thuần là một chiến dịch hành chính ngắn hạn. Về dài hạn, nếu được thực hiện đồng bộ và có cơ chế duy trì dữ liệu sau chiến dịch, đây sẽ là một bước quan trọng để xây dựng hệ sinh thái quản lý thuế số, kết nối tốt hơn giữa cơ quan thuế với hệ thống đăng ký kinh doanh, hóa đơn điện tử, ngân hàng và các cơ sở dữ liệu liên quan. Khi đó, mục tiêu không chỉ là “quản lý thuế tốt hơn”, mà còn là tạo thuận lợi hơn cho người nộp thuế và nâng cao chất lượng của môi trường đầu tư, kinh doanh.
2. Một điểm đáng chú ý của chiến dịch là cách tiếp cận vừa hỗ trợ người nộp thuế có thiện chí hoàn thiện thủ tục, tháo gỡ vướng mắc, vừa rà soát, phân loại những trường hợp có rủi ro liên quan đến pháp nhân, hóa đơn và nghĩa vụ thuế. Cách tiếp cận này có ý nghĩa như thế nào trong việc hài hòa giữa tạo thuận lợi cho hoạt động kinh doanh và nâng cao hiệu quả quản lý thuế, qua đó bảo đảm môi trường cạnh tranh công bằng cho những doanh nghiệp tuân thủ tốt?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, cách tiếp cận này có ý nghĩa ở chỗ quản lý thuế không chỉ nhằm kiểm soát mà còn phải tạo thuận lợi cho hoạt động kinh doanh. Việc hỗ trợ những người nộp thuế có thiện chí giúp họ nhanh chóng hoàn thiện thủ tục, giảm chi phí và rủi ro tuân thủ; trong khi việc phân loại, rà soát các trường hợp có dấu hiệu rủi ro giúp cơ quan thuế tập trung nguồn lực đúng đối tượng, ngăn ngừa gian lận và thất thu thuế. Quan trọng nhất, cách tiếp cận này tạo ra một thông điệp rõ ràng: doanh nghiệp tuân thủ sẽ được tạo thuận lợi, còn hành vi cố tình lợi dụng chính sách để trục lợi phải được kiểm soát và xử lý. Đây chính là nền tảng để xây dựng môi trường kinh doanh minh bạch, cạnh tranh bình đẳng và khuyến khích doanh nghiệp tuân thủ pháp luật một cách chủ động.
3. Trong quá trình triển khai chiến dịch, Cục Thuế vừa có văn bản yêu cầu các đơn vị thuế địa phương chấn chỉnh việc xử lý hồ sơ, trong đó nhấn mạnh công khai quy trình, thành phần hồ sơ và thời hạn giải quyết; hạn chế người nộp thuế phải đi lại, bổ sung hồ sơ nhiều lần; đồng thời tăng cường kiểm tra, giám sát và trách nhiệm của người đứng đầu. Nhìn theo hướng nâng cao chất lượng thực thi, ông đánh giá như thế nào về động thái này và cần những giải pháp gì để chuẩn hóa chất lượng phục vụ người nộp thuế trên toàn hệ thống, qua đó giúp chiến dịch đạt hiệu quả thực chất hơn?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, đây là một yêu cầu rất đúng và cần thiết, bởi một chính sách tốt chỉ thực sự có giá trị khi được thực thi thống nhất, minh bạch và có thể dự đoán được. Nếu cùng một quy định nhưng mỗi địa phương, thậm chí mỗi cán bộ lại có cách hiểu và yêu cầu khác nhau, thì chính sự thiếu thống nhất trong thực thi sẽ trở thành một “điểm nghẽn” mới đối với người nộp thuế.
Việc Cục Thuế yêu cầu công khai quy trình, thành phần hồ sơ, thời hạn giải quyết và hạn chế việc bổ sung hồ sơ nhiều lần vì vậy không đơn thuần là chấn chỉnh thủ tục hành chính. Về bản chất, đây là yêu cầu đưa hoạt động thực thi về đúng nguyên tắc minh bạch, trách nhiệm giải trình và bảo đảm quyền của người nộp thuế. Người dân, doanh nghiệp phải biết mình cần chuẩn bị gì, hồ sơ được xử lý trong bao lâu và nếu có vướng mắc thì ai chịu trách nhiệm giải quyết.
Theo tôi, muốn chuẩn hóa chất lượng phục vụ người nộp thuế trên toàn hệ thống thì trước hết phải chuẩn hóa từ quy trình đến con người và cơ chế giám sát.
Một là, cần xây dựng và áp dụng thống nhất bộ tiêu chuẩn phục vụ người nộp thuế, trong đó quy định rõ thành phần hồ sơ, cách thức hướng dẫn, thời hạn xử lý và trách nhiệm của từng khâu; hạn chế tối đa tình trạng cùng một thủ tục nhưng mỗi nơi yêu cầu khác nhau.
Hai là, phải số hóa và minh bạch toàn bộ quá trình xử lý hồ sơ, để người nộp thuế có thể theo dõi trạng thái hồ sơ, biết rõ lý do khi hồ sơ cần bổ sung và hạn chế việc phải đi lại nhiều lần. Dữ liệu xử lý cũng cần được sử dụng để phát hiện những đơn vị có tỷ lệ hồ sơ trễ hạn hoặc bổ sung bất thường.
Ba là, cần gắn trách nhiệm của cán bộ và người đứng đầu với chất lượng phục vụ, đồng thời có cơ chế tiếp nhận, phản hồi và xử lý độc lập đối với phản ánh của người nộp thuế.
Cuối cùng, cần đánh giá hiệu quả chiến dịch không chỉ bằng số hồ sơ đã xử lý, mà bằng mức độ tháo gỡ thực tế cho người nộp thuế, thời gian và chi phí tuân thủ được giảm xuống bao nhiêu. Khi đó, cải cách mới đi vào thực chất và tạo được niềm tin lâu dài.
4. Làm sạch mã số thuế được Cục Thuế xác định gắn với chuyển đổi số, quản lý rủi ro và kết nối dữ liệu giữa cơ quan Thuế với cơ quan đăng ký kinh doanh, công an, hải quan và các cơ quan liên quan. Theo ông, sau giai đoạn xử lý các hồ sơ tồn đọng, ngành Thuế cần ưu tiên những giải pháp nào để duy trì dữ liệu “đúng, đủ, sạch, sống”, chủ động ngăn ngừa phát sinh những điểm nghẽn mới, đồng thời tiếp tục giảm thời gian và chi phí tuân thủ cho doanh nghiệp?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, sau khi xử lý hồ sơ tồn đọng, vấn đề quan trọng hơn là không để dữ liệu lại “bẩn” trở lại. Muốn duy trì dữ liệu “đúng, đủ, sạch, sống”, ngành Thuế cần chuyển từ tư duy rà soát theo chiến dịch sang cơ chế cập nhật và kiểm soát dữ liệu thường xuyên, theo thời gian thực. Ngành Thuế cần tập trung vào ba việc cốt lõi: duy trì dữ liệu chính xác, chủ động phát hiện rủi ro và giảm chi phí tuân thủ cho doanh nghiệp.
Trước hết, phải duy trì cơ chế kết nối, đối soát và cập nhật dữ liệu thường xuyên giữa cơ quan Thuế với đăng ký kinh doanh, công an, hải quan và các cơ quan liên quan, để mọi thay đổi về pháp nhân, tình trạng hoạt động, người đại diện, hóa đơn và nghĩa vụ thuế được cập nhật kịp thời.
Thứ hai, chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro, ứng dụng công nghệ để phát hiện sớm các dấu hiệu bất thường, từ đó xử lý ngay từ đầu thay vì để phát sinh hồ sơ tồn đọng hoặc vi phạm mới can thiệp.
Thứ ba, lấy giảm thời gian và chi phí tuân thủ làm thước đo hiệu quả. Dữ liệu Nhà nước đã có thì không nên yêu cầu doanh nghiệp cung cấp lại nhiều lần; thủ tục cần được số hóa, liên thông và xử lý theo nguyên tắc “một lần khai báo, nhiều lần sử dụng”.
5. Một mục tiêu quan trọng của việc làm sạch mã số thuế là xác định chính xác tình trạng hoạt động của người nộp thuế, hạn chế tình trạng doanh nghiệp “ma”, doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục hoặc thông tin pháp nhân không còn phù hợp với thực tế. Theo ông, việc chuẩn hóa dữ liệu này có thể hỗ trợ như thế nào cho công tác phòng chống gian lận thuế, gian lận hóa đơn và các hành vi lợi dụng pháp nhân để thực hiện hoạt động bất hợp pháp? Liệu đây có thể trở thành một “lớp lọc” quan trọng trong hệ thống quản lý rủi ro của ngành Thuế?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, việc chuẩn hóa dữ liệu mã số thuế hoàn toàn có thể trở thành một “lớp lọc” quan trọng trong hệ thống quản lý rủi ro của ngành Thuế. Bởi muốn phát hiện gian lận thì trước hết phải xác định đúng chủ thể đang hoạt động và tình trạng pháp lý thực tế của chủ thể đó.
Khi dữ liệu về doanh nghiệp, người đại diện, địa chỉ, tình trạng hoạt động và hóa đơn được cập nhật, đối chiếu thường xuyên với các cơ sở dữ liệu liên quan, cơ quan Thuế sẽ dễ dàng nhận diện những dấu hiệu bất thường như doanh nghiệp không hoạt động thực tế nhưng vẫn phát sinh giao dịch, sử dụng hóa đơn bất thường, thay đổi pháp nhân hoặc người đại diện liên tục. Đây là những tín hiệu quan trọng để khoanh vùng rủi ro, ngăn chặn việc lợi dụng pháp nhân để mua bán hóa đơn, trốn thuế hoặc hợp thức hóa các giao dịch không có thật.
Tuy nhiên, “làm sạch dữ liệu” mới là bước đầu; giá trị thực sự nằm ở khả năng sử dụng dữ liệu để cảnh báo và phòng ngừa. Ngành Thuế cần kết hợp dữ liệu sạch với kết nối liên thông và phân tích rủi ro để chuyển từ cách làm “phát hiện rồi xử lý” sang “nhận diện sớm – cảnh báo sớm – ngăn chặn sớm”.
Nếu thực hiện được điều đó, mã số thuế không còn chỉ là một công cụ quản lý hành chính, mà trở thành một điểm nhận diện tin cậy của chủ thể kinh doanh, giúp bảo vệ doanh nghiệp tuân thủ, hạn chế gian lận hóa đơn, chống thất thu thuế và tạo lập môi trường cạnh tranh lành mạnh hơn.
6. Làm sạch mã số thuế cũng đặt ra yêu cầu kết nối, đồng bộ dữ liệu giữa cơ quan Thuế với cơ quan đăng ký kinh doanh, công an, hải quan, bảo hiểm và các cơ quan liên quan. Theo ông, đâu là những khó khăn lớn nhất trong việc liên thông dữ liệu hiện nay? Để dữ liệu giữa các cơ quan thực sự được cập nhật theo thời gian thực và hạn chế tình trạng “mỗi nơi một dữ liệu”, cần một cơ chế phối hợp và chia sẻ thông tin như thế nào?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, khó khăn lớn nhất hiện nay không chỉ nằm ở công nghệ, mà ở sự khác biệt về chuẩn dữ liệu, quy trình cập nhật, trách nhiệm quản lý và cơ chế chia sẻ thông tin giữa các cơ quan. Khi mỗi hệ thống có cách thu thập, cập nhật và xác định trạng thái dữ liệu khác nhau, rất dễ phát sinh tình trạng cùng một chủ thể nhưng thông tin giữa các cơ quan không đồng nhất.
Để khắc phục, cần xây dựng một cơ chế liên thông dữ liệu thống nhất, trong đó xác định rõ: dữ liệu nào là dữ liệu gốc, cơ quan nào chịu trách nhiệm cập nhật, thời điểm cập nhật, cơ chế đối soát và trách nhiệm khi dữ liệu sai hoặc chậm cập nhật. Việc kết nối cũng cần thực hiện theo nguyên tắc “một nguồn dữ liệu chuẩn – nhiều cơ quan cùng khai thác”, thay vì mỗi cơ quan tự xây dựng và duy trì một phiên bản dữ liệu riêng. Bên cạnh đó, cần tăng cường kết nối tự động giữa các hệ thống để khi có thay đổi về đăng ký kinh doanh, tình trạng hoạt động, người đại diện, bảo hiểm, hải quan hoặc các thông tin liên quan thì dữ liệu được cập nhật và cảnh báo kịp thời cho các cơ quan có thẩm quyền.
Quan trọng nhất, phải chuyển từ tư duy “chia sẻ dữ liệu khi có yêu cầu” sang “chia sẻ dữ liệu theo cơ chế thường xuyên, có kiểm soát và có trách nhiệm”. Khi xác định rõ đầu mối chịu trách nhiệm về dữ liệu và có cơ chế đối soát liên tục, mới có thể hạn chế thực chất tình trạng “mỗi nơi một dữ liệu”, đồng thời tạo nền tảng cho quản lý rủi ro và giảm thủ tục cho doanh nghiệp.
7. Từ góc độ doanh nghiệp, điều họ quan tâm không chỉ là hồ sơ được “làm sạch” mà còn là sau chiến dịch, các thủ tục thuế có thực sự nhanh hơn, minh bạch hơn và ít phát sinh chi phí hơn hay không. Theo ông, ngành Thuế cần đặt ra những chỉ tiêu hoặc tiêu chí nào để đo lường hiệu quả thực chất của chiến dịch? Có nên coi mức độ giảm thời gian, số lần đi lại, số lần bổ sung hồ sơ và chi phí tuân thủ của người nộp thuế là những thước đo quan trọng bên cạnh số lượng hồ sơ được xử lý?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, hoàn toàn nên coi thời gian, số lần đi lại, số lần bổ sung hồ sơ và chi phí tuân thủ của người nộp thuế là những thước đo quan trọng, bên cạnh số lượng hồ sơ được xử lý. Bởi số hồ sơ “đã làm sạch” chỉ phản ánh kết quả về mặt hành chính, chưa phản ánh chiến dịch có thực sự tháo gỡ điểm nghẽn cho doanh nghiệp hay không.
Để đo lường thực chất, cần tập trung vào các chỉ tiêu: thời gian xử lý thực tế; tỷ lệ hồ sơ giải quyết đúng hạn và đúng ngay từ đầu; số lần người nộp thuế phải đi lại hoặc bổ sung hồ sơ; chi phí tuân thủ giảm được bao nhiêu; mức độ hài lòng và số lượng phản ánh, kiến nghị của người nộp thuế.
Quan trọng hơn, cần có số liệu trước và sau chiến dịch để so sánh, tránh đánh giá hiệu quả chỉ bằng số tuyệt đối. Theo tôi, thước đo cuối cùng phải là: doanh nghiệp có làm thủ tục nhanh hơn, đơn giản hơn, minh bạch hơn và ít tốn kém hơn hay không.
Nói cách khác, số hồ sơ được xử lý là thước đo về khối lượng; thời gian, chi phí và mức độ thuận lợi của người nộp thuế mới là thước đo về chất lượng. Nếu những chỉ số này thực sự được cải thiện và duy trì sau chiến dịch, khi đó mới có thể khẳng định “làm sạch mã số thuế” đã tạo ra hiệu quả thực chất và bền vững.
8. Làm sạch dữ liệu là một quá trình liên tục, trong khi hoạt động kinh doanh và thông tin của người nộp thuế luôn thay đổi. Theo ông, sau khi kết thúc chiến dịch, ngành Thuế cần xây dựng cơ chế nào để duy trì dữ liệu “đúng, đủ, sạch, sống”, chủ động phát hiện và xử lý những sai lệch ngay từ khi phát sinh? Xa hơn, ông kỳ vọng chiến dịch này sẽ mở đường như thế nào cho một mô hình quản lý thuế hiện đại, trong đó dữ liệu được sử dụng không chỉ để quản lý và chống thất thu mà còn để hỗ trợ doanh nghiệp và cải thiện môi trường kinh doanh?
Luật sư Nguyễn Văn Tuấn - Giám Đốc, Công Ty Luật TNHH TGS: Theo tôi, sau chiến dịch, ngành Thuế cần chuyển từ “làm sạch theo đợt” sang “làm sạch thường xuyên”. Muốn dữ liệu luôn “đúng, đủ, sạch, sống”, cần thiết lập cơ chế liên thông, tự động cập nhật và đối soát thường xuyên giữa cơ quan Thuế với đăng ký kinh doanh, công an, hải quan, bảo hiểm và các cơ quan liên quan; đồng thời ứng dụng phân tích dữ liệu để phát hiện sớm những thay đổi, sai lệch hoặc dấu hiệu rủi ro ngay khi phát sinh. Quan trọng là phải xác định rõ cơ quan chịu trách nhiệm về từng nguồn dữ liệu và thời hạn cập nhật, tránh tình trạng sai dữ liệu nhưng không xác định được trách nhiệm xử lý.
Xa hơn, tôi kỳ vọng chiến dịch sẽ tạo nền tảng để ngành Thuế chuyển từ quản lý dựa trên hồ sơ sang quản lý dựa trên dữ liệu và rủi ro. Dữ liệu không chỉ được sử dụng để xác định đối tượng, chống thất thu hay phát hiện gian lận, mà còn phải được sử dụng để chủ động hỗ trợ doanh nghiệp: tự động nhắc nghĩa vụ thuế, cảnh báo rủi ro, đơn giản hóa thủ tục và hạn chế yêu cầu doanh nghiệp cung cấp lại những thông tin Nhà nước đã có.
Mục tiêu cuối cùng của chuyển đổi số trong quản lý thuế không phải là quản lý doanh nghiệp nhiều hơn, mà là quản lý chính xác hơn, hỗ trợ tốt hơn và tạo thuận lợi hơn. Khi dữ liệu được sử dụng đúng cách, doanh nghiệp tuân thủ sẽ được giảm chi phí và thời gian thực hiện nghĩa vụ, trong khi cơ quan Thuế có thể tập trung nguồn lực vào những rủi ro thực sự. Đó mới là nền tảng của một môi trường kinh doanh minh bạch, công bằng và có khả năng dự báo.
Xin cảm ơn Ông !
Lưu Huy