Chưa đóng bảo hiểm xã hội có được mua nhà ở xã hội?
Bộ Xây dựng cho biết pháp luật hiện hành không bắt buộc người mua nhà ở xã hội phải tham gia bảo hiểm xã hội, điều kiện cốt lõi là đáp ứng đúng quy định về nhà ở và thu nhập.
Nhu cầu sở hữu nhà ở xã hội của người lao động tại các khu công nghiệp, đô thị ngày càng tăng cao, kéo theo nhiều thắc mắc về thủ tục pháp lý. Một trong những băn khoăn phổ biến của các gia đình là liệu việc một trong hai vợ chồng chưa tham gia bảo hiểm xã hội có làm mất đi cơ hội tiếp cận chính sách an sinh này hay không.
Anh Minh Hoàng (Đống Đa, Hà Nội) hỏi: Tôi là người lao động làm việc tại khu công nghiệp, có tham gia BHXH và thu nhập thuộc diện đủ điều kiện mua nhà ở xã hội. Vợ tôi cũng có thu nhập ổn định, có xác nhận của công ty nhưng hiện chưa tham gia BHXH. Hai vợ chồng hiện chưa có nhà ở. Vậy cho tôi hỏi, vợ tôi không tham gia BHXH nhưng có xác nhận thu nhập của công ty thì có đủ điều kiện hay không? Hồ sơ cần bổ sung những giấy tờ gì trong trường hợp này?
Việc đơn giản hóa điều kiện mua nhà ở xã hội trong các văn bản quy phạm pháp luật gần đây đã mở rộng cơ hội cho rất nhiều hộ gia đình có thu nhập thấp. Theo phản hồi chính thức từ Bộ Xây dựng, các quy định pháp lý hiện hành chỉ tập trung kiểm soát đối tượng và các tiêu chuẩn khắt khe về thực trạng nhà ở, hạn mức thu nhập của người đứng đơn, hoàn toàn không ràng buộc điều kiện phải có sổ bảo hiểm xã hội.
Điều này đồng nghĩa với việc, dù người vợ chưa tham gia bảo hiểm xã hội tại doanh nghiệp, hộ gia đình của anh Minh Hoàng vẫn đủ điều kiện nộp hồ sơ đăng ký mua hoặc thuê mua nhà ở xã hội, miễn là chứng minh được hai vợ chồng đáp ứng đầy đủ các tiêu chí cốt lõi theo luật định.
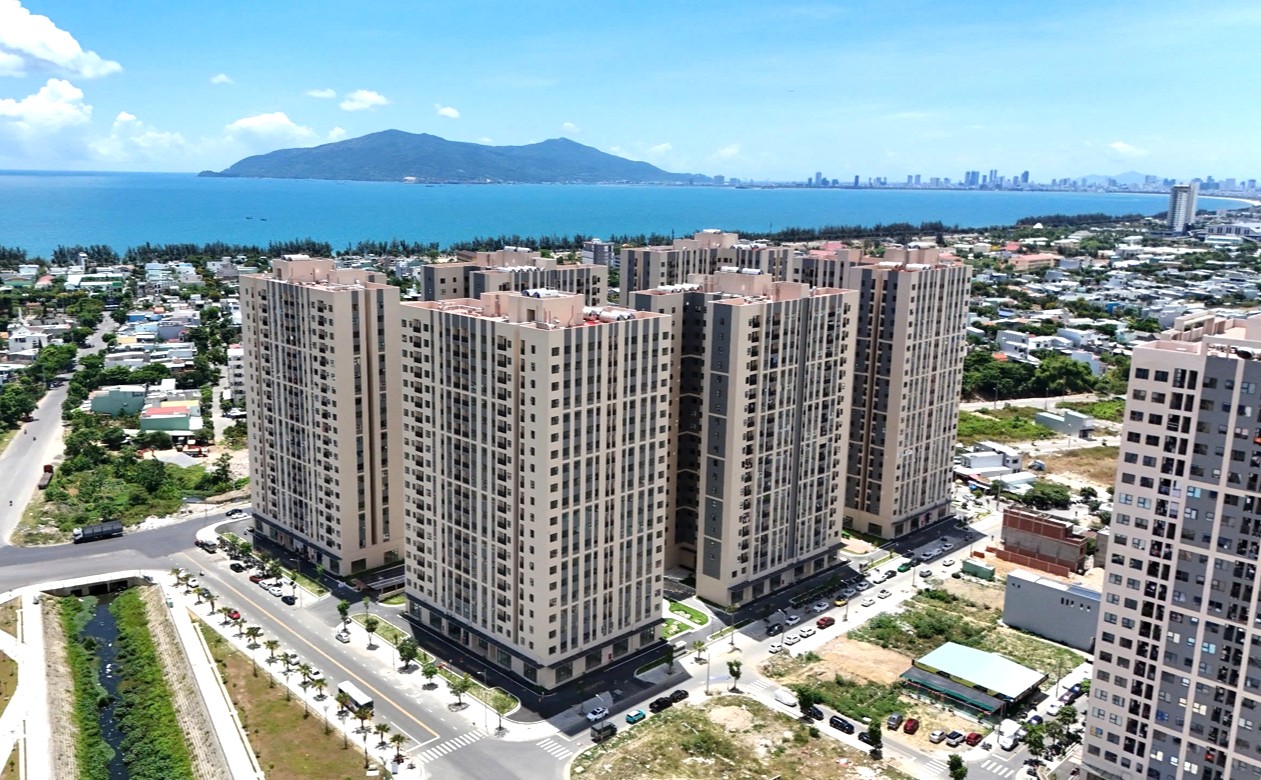
Bộ Xây dựng cho biết pháp luật hiện hành không bắt buộc người mua nhà ở xã hội phải tham gia bảo hiểm xã hội(Nguồn: Báo Điện tử Chính phủ)
Quy định chi tiết về thực trạng nhà ở và hạn mức thu nhập
Căn cứ vào Điều 29 và Điều 30 Nghị định số 100/2024/NĐ-CP của Chính phủ (đã được sửa đổi, bổ sung bởi Nghị định số 54/2026/NĐ-CP và Nghị định số 136/2026/NĐ-CP), các điều kiện được quy định rất cụ thể:
Về điều kiện nhà ở: Cả người đứng đơn và vợ hoặc chồng (nếu có) phải được xác định là chưa có nhà ở thuộc sở hữu của mình. Tiêu chí này được tính khi cả hai không có tên và không có nội dung thông tin về nhà ở trên Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất tại địa phương nơi có dự án. Cơ quan đăng ký đất đai có thẩm quyền tại tỉnh, thành phố đó phải thực hiện xác nhận điều kiện này trong thời hạn 7 ngày kể từ khi nhận được giấy đề nghị.
Về điều kiện thu nhập: Đối với các đối tượng là người lao động, công nhân hoặc cán bộ công chức đã kết hôn, quy định bắt buộc tổng thu nhập bình quân hằng tháng thực nhận của cả hai vợ chồng không được vượt quá hạn mức 50 triệu đồng. Khoản thu nhập này được đối chiếu và tính toán dựa trên Bảng tiền công, tiền lương có đóng dấu xác nhận của chính cơ quan, đơn vị hoặc doanh nghiệp nơi họ đang làm việc. Thời gian để xét duyệt và tính toán mức thu nhập bình quân này là trong vòng 12 tháng liền kề, tính ngược từ thời điểm cơ quan có thẩm quyền thực hiện xác nhận hồ sơ.
Thành phần hồ sơ chứng minh và các lưu ý pháp lý
Đối với trường hợp cụ thể của gia đình độc giả, người vợ dù chưa tham gia bảo hiểm xã hội nhưng vẫn có hợp đồng lao động và nguồn thu nhập ổn định thì cần yêu cầu doanh nghiệp nơi mình làm việc cung cấp và ký xác nhận vào Bảng tiền công, tiền lương 12 tháng liền kề để làm minh chứng pháp lý cho hồ sơ thu nhập.
Các biểu mẫu, giấy tờ chứng minh đối tượng và toàn bộ điều kiện hưởng chính sách hỗ trợ nhà ở xã hội đã được quy định chi tiết tại Phụ lục I Thông tư số 05/2024/TT-BXD của Bộ trưởng Bộ Xây dựng (được cập nhật, sửa đổi tại Thông tư số 32/2025/TT-BXD và Thông tư số 08/2026/TT-BXD). Người dân có thể chủ động nộp hồ sơ tại cơ quan quản lý nhà nước về nhà ở cấp cơ sở, Trung tâm Phục vụ hành chính công hoặc văn phòng của chủ đầu tư dự án được phê duyệt hợp pháp.
Bên cạnh đó, cơ quan chức năng cũng đưa ra lời cảnh báo người dân cần tìm hiểu thông tin thông qua các kênh chính thống của Sở Xây dựng hoặc chủ đầu tư công bố công khai; tuyệt đối không giao dịch, chuyển các khoản 'phí lót tay', 'phí đặt chỗ' hoặc cung cấp căn cước công dân cho các đối tượng cò mồi, môi giới tự xưng có 'suất ngoại giao' để tránh rủi ro bị lừa đảo chiếm đoạt tài sản.
Trang Thu