Bán căn nhà duy nhất có được miễn thuế thu nhập cá nhân?
Bạn đọc Nguyễn Công Minh (Thanh Xuân, Hà Nội) hỏi: Tôi chỉ đứng tên sở hữu duy nhất một căn nhà, nay muốn bán lại cho người khác thì có thuộc diện được miễn thuế thu nhập cá nhân hay không?
Về vấn đề này, căn cứ theo khoản 2 Điều 4 Luật Thuế thu nhập cá nhân 2025 và khoản 1 Điều 19 Nghị định 253/2026/NĐ-CP, thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp chỉ có duy nhất một nhà ở, đất ở tại Việt Nam thuộc diện được miễn thuế thu nhập cá nhân (không áp dụng đối với trường hợp chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai).
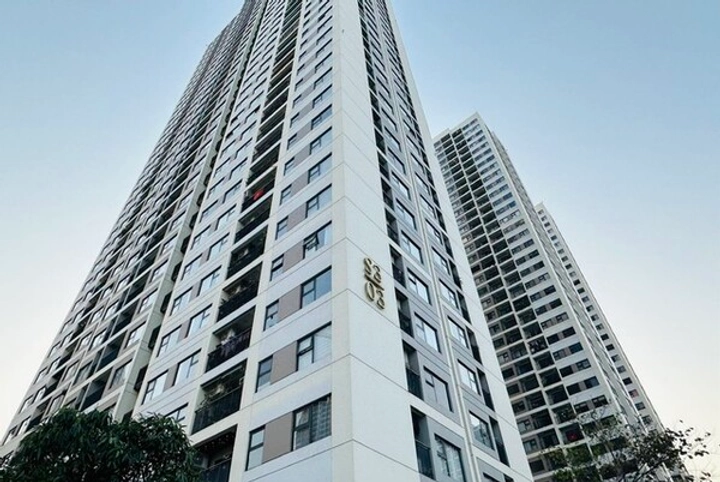
Bán căn nhà duy nhất có phải nộp thuế TNCN?(Ảnh minh họa)
Như vậy, nếu bạn là chủ sở hữu duy nhất căn nhà tại địa chỉ A và đáp ứng đầy đủ các điều kiện theo quy định của pháp luật thì khi chuyển nhượng cho người khác sẽ không phải nộp thuế thu nhập cá nhân.
Tuy nhiên, để được hưởng ưu đãi miễn thuế này, cá nhân chuyển nhượng phải đáp ứng đầy đủ các điều kiện cụ thể sau:
Số lượng tài sản: Tại thời điểm chuyển nhượng, cá nhân chỉ có duy nhất quyền sở hữu một nhà ở hoặc quyền sử dụng một thửa đất ở tại Việt Nam. Trường hợp cá nhân có thêm nhà ở, công trình xây dựng hình thành trong tương lai thì việc chuyển nhượng này không được tính là tài sản duy nhất.
Thời gian sở hữu: Tính đến thời điểm chuyển nhượng, cá nhân phải có quyền sở hữu nhà ở, quyền sử dụng đất ở tối thiểu là 183 ngày (xác định theo ngày cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở). Trường hợp cấp lại, cấp đổi thì tính theo thời điểm cấp giấy chứng nhận ban đầu.
Phạm vi chuyển nhượng: Phải chuyển nhượng toàn bộ nhà ở, quyền sử dụng đất ở. Nếu chỉ chuyển nhượng một phần thì phần chuyển nhượng đó không được miễn thuế.
Đối với tài sản chung: Trường hợp nhà đất có chung quyền sở hữu (kể cả vợ/chồng), chỉ cá nhân nào chưa có nhà ở, đất ở khác mới được miễn thuế; cá nhân còn lại nếu đã sở hữu nhà đất khác thì không được miễn thuế.
Việc xác định nhà ở, đất ở duy nhất do cá nhân chuyển nhượng tự kê khai và tự chịu trách nhiệm trước pháp luật. Nếu cơ quan chức năng phát hiện kê khai không đúng sự thật sẽ bị truy thu thuế và xử phạt theo quy định của pháp luật về quản lý thuế.
Trang Thu