Doanh nghiệp được lùi hạn nộp thuế, tiền thuê đất trong năm 2026
Chính phủ cho phép gia hạn thời gian nộp thuế VAT, thuế TNDN, thuế TNCN và tiền thuê đất nhằm hỗ trợ doanh nghiệp, hộ kinh doanh giảm áp lực dòng tiền, ổn định hoạt động sản xuất.
Thay vì phải hoàn thành ngay các nghĩa vụ thuế theo lịch thông thường, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thuộc diện hỗ trợ sẽ có thêm thời gian cân đối dòng tiền khi Chính phủ cho phép kéo dài thời hạn nộp một số khoản thuế, tiền thuê đất trong năm 2026.
Trong bối cảnh hoạt động sản xuất, kinh doanh vẫn cần thêm các giải pháp hỗ trợ để duy trì ổn định, Chính phủ đã ban hành Nghị định 245/2026/NĐ-CP, mở rộng chính sách gia hạn thời hạn nộp một số khoản thuế và tiền thuê đất.
Điểm đáng chú ý là chính sách lần này không giảm số thuế phải nộp mà tập trung vào việc kéo dài thời gian thực hiện nghĩa vụ tài chính, giúp doanh nghiệp, hộ kinh doanh có thêm dư địa xoay vòng vốn, phục vụ hoạt động sản xuất, kinh doanh.
Theo quy định mới, hộ kinh doanh và cá nhân kinh doanh được gia hạn thời hạn nộp thuế thu nhập cá nhân với thời gian tối đa lên tới 5 tháng. Các khoản thuế phát sinh trong những tháng giữa năm 2026 sẽ được lùi hạn nộp đến cuối năm thay vì phải hoàn thành ngay theo lịch thông thường.
Với doanh nghiệp, chính sách hỗ trợ tập trung vào khoản thuế thu nhập doanh nghiệp tạm nộp. Cụ thể, số thuế của quý II/2026 được kéo dài thêm 3 tháng, trong khi khoản tạm nộp của quý III/2026 được gia hạn thêm 2 tháng.
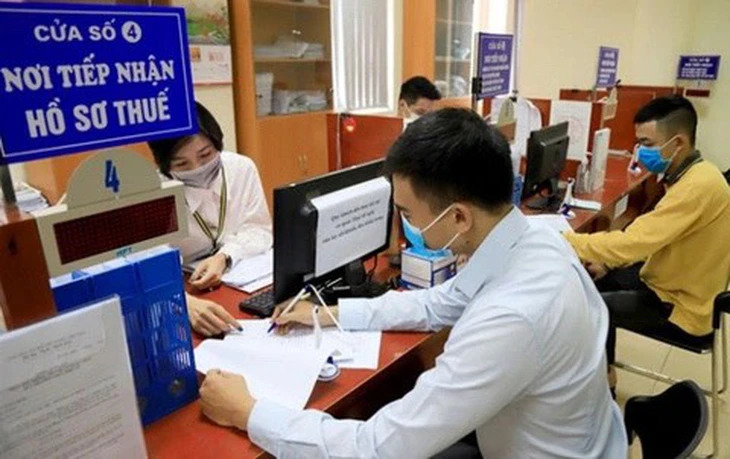
Cùng với đó, thuế giá trị gia tăng cũng nằm trong diện được xem xét gia hạn, nhưng không áp dụng với phần thuế phát sinh ở khâu nhập khẩu.
Ngoài các khoản thuế, người sử dụng đất thuê trả tiền hằng năm cho Nhà nước cũng được hưởng chính sách hỗ trợ. Theo đó, 50% số tiền thuê đất phải nộp của kỳ đầu năm 2026 được lùi thời hạn thanh toán thêm 5 tháng, giúp giảm áp lực chi phí trong ngắn hạn.
Một điểm mở rộng trong Nghị định là doanh nghiệp hoặc hộ kinh doanh hoạt động ở nhiều lĩnh vực không cần tất cả ngành nghề đều thuộc nhóm hỗ trợ. Chỉ cần có một ngành, lĩnh vực nằm trong danh sách được hưởng chính sách thì toàn bộ các khoản thuế thuộc phạm vi quy định sẽ được áp dụng thời gian gia hạn.
Bên cạnh đó, cơ quan quản lý cũng quy định rõ việc xử lý các trường hợp khai bổ sung làm tăng số thuế phải nộp. Nếu người nộp thuế thực hiện bổ sung trước khi hết thời hạn gia hạn, phần thuế tăng thêm vẫn được hưởng chính sách; trường hợp thực hiện sau thời điểm này sẽ không được kéo dài thời hạn nộp.
Trong thời gian được gia hạn, các khoản thuế và tiền thuê đất thuộc diện hỗ trợ sẽ không bị tính tiền chậm nộp. Đây được xem là điểm quan trọng giúp doanh nghiệp tránh phát sinh thêm chi phí trong giai đoạn chờ cân đối nguồn lực.
Nghị định 245/2026/NĐ-CP có hiệu lực từ ngày 27/6 đến hết ngày 30/12. Sau thời gian này, các nghĩa vụ thuế, tiền thuê đất sẽ tiếp tục thực hiện theo quy định hiện hành.
Với việc kéo dài thời gian nộp thay vì điều chỉnh nghĩa vụ thuế, chính sách được kỳ vọng sẽ hỗ trợ dòng tiền cho khu vực sản xuất, kinh doanh, nhất là trong giai đoạn doanh nghiệp cần thêm nguồn lực để phục hồi và mở rộng hoạt động.
Văn Huy