Vụ chiếm đoạt 1.200 tấn chì tại Đồng Nai và lỗ hổng quản trị doanh nghiệp
Vụ 7 nhân viên bị cáo buộc chiếm đoạt hơn 1.200 tấn chì tại Đồng Nai cho thấy lỗ hổng trong quản trị kho, đồng thời cảnh báo doanh nghiệp cần tăng cường kiểm soát nội bộ, giám sát và ứng dụng công nghệ để phòng ngừa thất thoát tài sản.
Hé lộ thủ đoạn cấu kết của nhóm nhân viên quản lý kho
Theo thông tin ban đầu từ Cơ quan Cảnh sát điều tra Công an TP Đồng Nai, vụ án xảy ra tại Công ty TNHH L.B trong Khu công nghiệp Becamex Bình Phước liên quan đến nhóm nhân viên được giao trực tiếp quản lý kho nguyên liệu và vật tư nhập khẩu của doanh nghiệp.
Lợi dụng nhiệm vụ được giao cùng những sơ hở trong công tác quản lý, các đối tượng bị cáo buộc đã nhiều lần đưa nguyên liệu chì ra khỏi kho để bán cho bên ngoài, sau đó chia nhau số tiền thu lợi bất chính.
Kết quả điều tra bước đầu cho thấy đây không phải hành vi do một cá nhân thực hiện mà có sự cấu kết giữa nhiều vị trí trong hệ thống quản lý kho. Trong đó, hai bị can được xác định giữ vai trò chủ mưu là tổ trưởng kho và tổ trưởng nhận nguyên liệu.
Những người còn lại bị cáo buộc tham gia hỗ trợ bằng cách hợp thức hóa chứng từ, điều chỉnh số liệu tồn kho, che giấu lượng hàng hóa thất thoát hoặc phối hợp trong quá trình xuất nguyên liệu nhằm qua mặt doanh nghiệp.
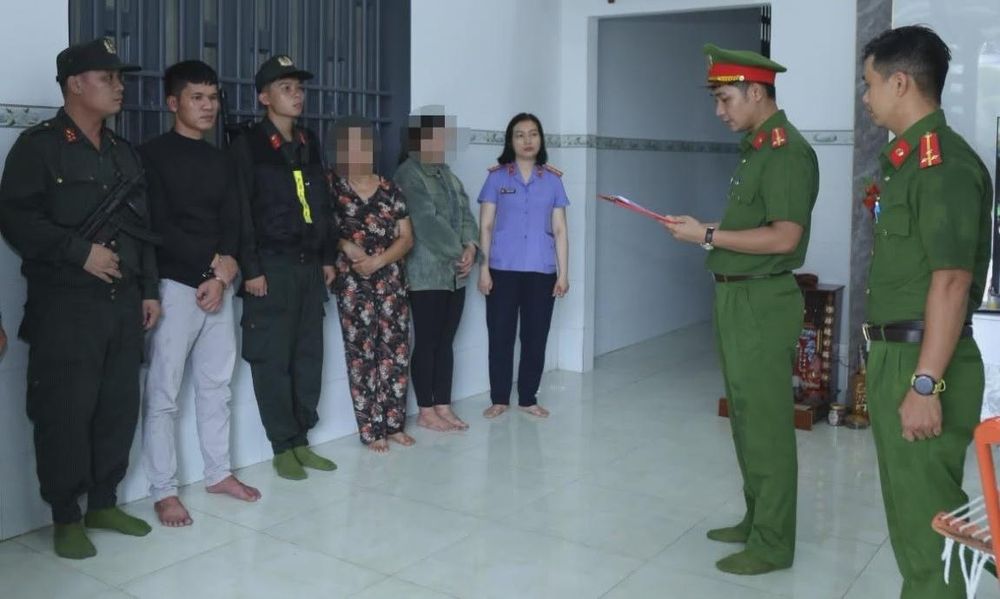
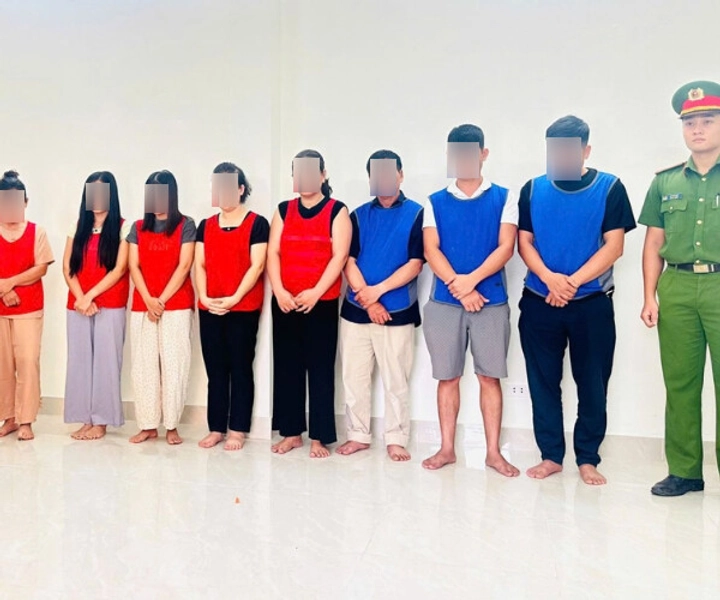
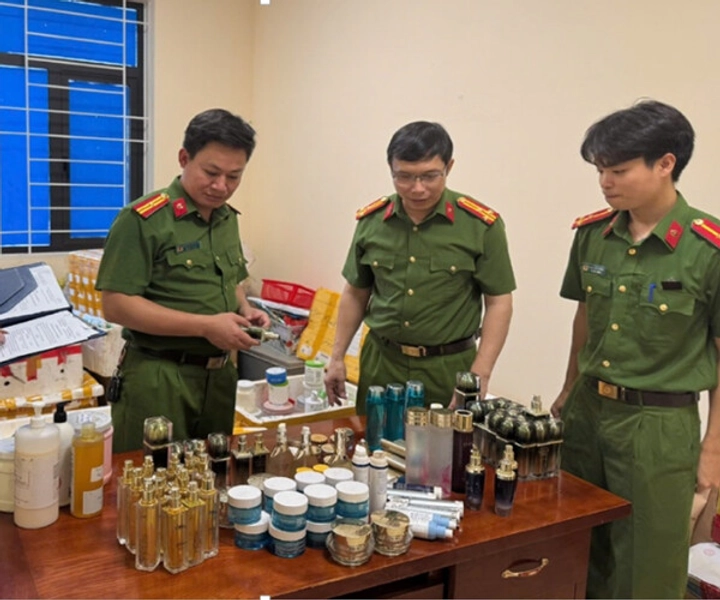
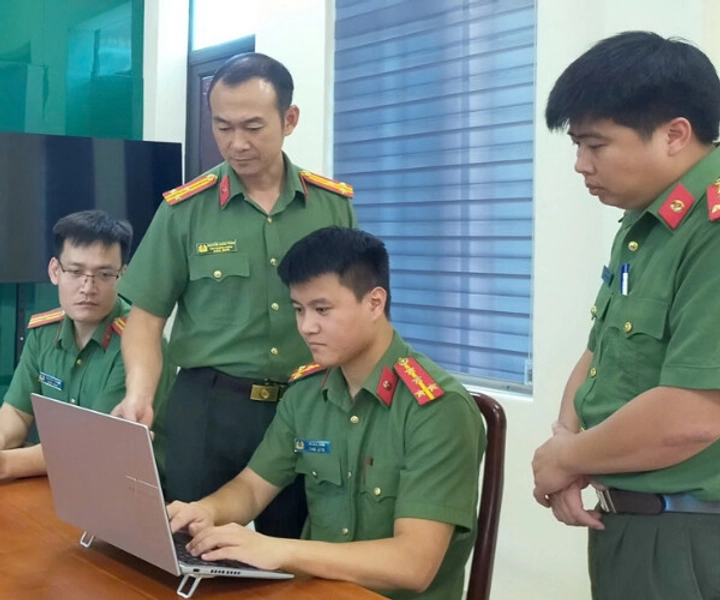
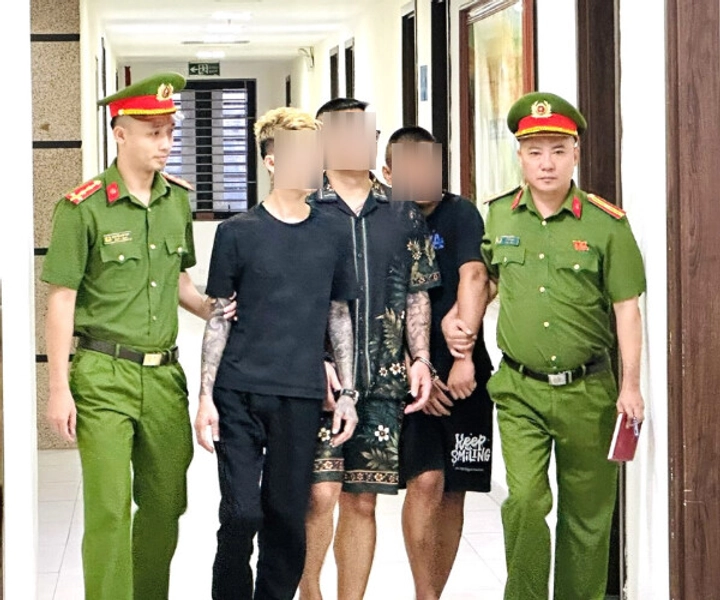
Công an TP Đồng Nai khởi tố 7 nhân viên công ty L.B chiếm đoạt hơn 1.200 tấn chì, gây thiệt hại 67 tỷ. (Ảnh: Công an Đồng Nai)
Qua đối chiếu hồ sơ nhập khẩu, chứng từ kế toán, dữ liệu quản lý kho cùng kết quả kiểm kê thực tế, cơ quan điều tra xác định trong khoảng thời gian từ tháng 6 đến tháng 11/2025, Công ty TNHH L.B đã bị thất thoát hơn 1.200 tấn chì nhập khẩu, với tổng giá trị thiệt hại trên 67 tỷ đồng.
Khối lượng tài sản bị chiếm đoạt lớn cùng thời gian thực hiện kéo dài nhiều tháng cho thấy hành vi có dấu hiệu được tổ chức, thực hiện có kế hoạch và được che giấu bằng việc điều chỉnh số liệu, sổ sách quản lý.
Hiện Cơ quan Cảnh sát điều tra Công an TP Đồng Nai đang tiếp tục mở rộng điều tra để làm rõ vai trò của từng bị can, xác minh toàn bộ quá trình chiếm đoạt, tiêu thụ lượng chì bị thất thoát cũng như các tình tiết liên quan nhằm xử lý theo đúng quy định của pháp luật.
Lộ lỗ hổng trong quản lý kho doanh nghiệp
Con số hơn 1.200 tấn chì bị thất thoát trong khoảng sáu tháng cho thấy đây không phải hành vi bộc phát mà là quá trình diễn ra liên tục, có sự phối hợp và che giấu trong thời gian dài. Đối với nhiều chuyên gia quản trị, điều đáng quan tâm không chỉ nằm ở giá trị tài sản bị chiếm đoạt mà còn ở câu hỏi: vì sao lượng nguyên liệu lớn như vậy có thể bị đưa ra khỏi kho trong nhiều tháng mà không được phát hiện kịp thời?
Thông thường, tại các doanh nghiệp sản xuất quy mô lớn, đặc biệt là đơn vị sử dụng nguyên liệu nhập khẩu có giá trị cao, việc quản lý kho được thiết kế theo nhiều lớp kiểm soát nhằm hạn chế rủi ro.
Quy trình này thường bao gồm quản lý nhập - xuất - tồn bằng phần mềm, đối chiếu chứng từ nhập khẩu, kiểm kê định kỳ, giám sát bằng camera, kiểm toán nội bộ và các đợt kiểm tra đột xuất.
Nếu các lớp kiểm soát này vận hành hiệu quả, việc thất thoát một lượng lớn nguyên liệu trong thời gian dài sẽ khó xảy ra hoặc ít nhất cũng được phát hiện ở giai đoạn sớm hơn. Do đó, vụ việc cho thấy có khả năng một hoặc nhiều mắt xích trong hệ thống kiểm soát đã không phát huy tác dụng.
Theo các chuyên gia, nguyên nhân phổ biến dẫn đến gian lận nội bộ là việc tập trung quá nhiều quyền hạn vào một nhóm nhân sự. Nếu cùng một người hoặc một nhóm vừa trực tiếp quản lý kho, vừa xác nhận nhập - xuất, theo dõi tồn kho và tham gia kiểm kê thì nguy cơ phát sinh gian lận sẽ tăng đáng kể.
Trong quản trị doanh nghiệp hiện đại, nguyên tắc phân tách nhiệm vụ được xem là hàng rào quan trọng nhằm ngăn ngừa hành vi lợi dụng chức vụ. Người giữ tài sản, người ghi nhận số liệu và người kiểm tra phải là các bộ phận độc lập để bảo đảm khả năng giám sát lẫn nhau.
Ngoài ra, tần suất kiểm kê cũng là yếu tố quan trọng. Nếu doanh nghiệp chỉ kiểm kê theo quý hoặc cuối năm, khoảng thời gian giữa các lần kiểm kê có thể trở thành "khoảng trống" để hành vi gian lận diễn ra. Trong trường hợp có sự thông đồng giữa nhiều cá nhân, việc che giấu sai phạm càng trở nên dễ dàng hơn.
Một điểm đáng lưu ý khác là sự phụ thuộc quá lớn vào số liệu do chính bộ phận quản lý kho cung cấp. Nếu doanh nghiệp thiếu cơ chế kiểm tra độc lập hoặc không đối chiếu thường xuyên giữa dữ liệu thực tế với chứng từ và hệ thống quản lý thì khả năng phát hiện bất thường sẽ bị hạn chế.
Theo thông tin ban đầu, một số bị can trong vụ án bị cáo buộc đã tham gia điều chỉnh sổ sách, hợp thức hóa chứng từ để số liệu tồn kho trên hệ thống vẫn khớp với báo cáo. Điều này khiến dấu hiệu thất thoát bị che lấp trong thời gian dài và chỉ được phát hiện sau quá trình kiểm tra, đối chiếu tổng thể.
Dưới góc độ quản trị, đây là đặc điểm điển hình của các vụ việc được gọi là "tội phạm nội bộ" (insider crime), tức hành vi vi phạm được thực hiện bởi chính những người được giao quản lý tài sản. Không cần đột nhập hay phá khóa kho hàng, các đối tượng lợi dụng quyền hạn, hiểu biết về quy trình và những điểm yếu trong hệ thống để thực hiện hành vi.
Đây cũng là loại rủi ro được nhiều doanh nghiệp đánh giá là khó kiểm soát hơn so với các nguy cơ từ bên ngoài bởi người thực hiện nắm rõ quy trình vận hành và có khả năng che giấu dấu vết trong thời gian dài.
Cảnh báo doanh nghiệp siết chặt kiểm soát nội bộ để ngăn ngừa tội phạm "người trong nhà"
Bên cạnh việc xử lý trách nhiệm hình sự đối với các cá nhân liên quan, vụ án còn đặt ra yêu cầu nhìn nhận lại toàn diện công tác quản trị doanh nghiệp trong bối cảnh quy mô sản xuất ngày càng mở rộng, giá trị tài sản và nguyên vật liệu lưu chuyển ngày càng lớn.
Tăng cường kiểm soát nội bộ để nâng cao hiệu quả hoạt động sản xuất - kinh doanh và chống thất thoát tài sản doanh nghiệp - Ảnh minh họa
Theo nhiều chuyên gia, cùng với sự phát triển của doanh nghiệp, nguy cơ phát sinh tội phạm nội bộ cũng có xu hướng gia tăng nếu hệ thống quản trị không được nâng cấp tương xứng. Khi một nhóm nhân sự nắm giữ nhiều khâu quan trọng trong quy trình quản lý tài sản mà thiếu cơ chế giám sát độc lập, nguy cơ thông đồng và gian lận sẽ cao hơn.
Hiện nay, nhiều doanh nghiệp đã đầu tư mạnh vào công nghệ quản lý kho như hệ thống ERP, RFID nhận diện hàng hóa, camera giám sát 24/7, cân điện tử tự động, nhật ký điện tử theo thời gian thực hoặc các phần mềm cảnh báo khi tồn kho biến động bất thường.
Những công nghệ này giúp giảm phụ thuộc vào thao tác thủ công, tăng khả năng truy xuất dữ liệu và hỗ trợ phát hiện dấu hiệu bất thường nhanh hơn. Tuy nhiên, công nghệ không phải là giải pháp duy nhất.
Thực tế cho thấy, nếu quy trình quản trị thiếu chặt chẽ hoặc việc phân quyền không hợp lý thì ngay cả hệ thống hiện đại cũng có thể bị lợi dụng. Công nghệ chỉ phát huy hiệu quả khi được vận hành trong một môi trường quản trị minh bạch, có cơ chế kiểm tra chéo và sự giám sát thường xuyên từ lãnh đạo doanh nghiệp.
Từ vụ án này, cơ quan công an cũng khuyến cáo các doanh nghiệp cần tăng cường kiểm tra, giám sát nội bộ, xây dựng quy trình quản lý nguyên vật liệu chặt chẽ, thường xuyên rà soát các khâu có nguy cơ phát sinh tiêu cực và kịp thời phát hiện dấu hiệu bất thường.
Các chuyên gia quản trị cũng đưa ra nhiều giải pháp nhằm hạn chế rủi ro như phân tách rõ trách nhiệm giữa người quản lý tài sản, người ghi nhận số liệu và người kiểm tra; tổ chức kiểm kê định kỳ kết hợp kiểm kê đột xuất; tăng cường vai trò của kiểm toán nội bộ; ứng dụng công nghệ số trong quản lý kho; đồng thời luân chuyển định kỳ các vị trí trực tiếp quản lý tài sản có giá trị lớn để giảm nguy cơ hình thành lợi ích nhóm hoặc thông đồng.
Một yếu tố khác được đánh giá có ý nghĩa lâu dài là xây dựng văn hóa tuân thủ trong doanh nghiệp. Khi người lao động được nâng cao nhận thức về đạo đức nghề nghiệp, trách nhiệm đối với tài sản của doanh nghiệp và có cơ chế tiếp nhận, bảo vệ người tố giác minh bạch, khả năng phát hiện và ngăn chặn sai phạm sẽ được cải thiện.
Hiện Công an TP Đồng Nai vẫn đang tiếp tục mở rộng điều tra để làm rõ toàn bộ quá trình chiếm đoạt, xác minh đường đi của lượng chì bị đưa ra ngoài tiêu thụ, số tiền thu lợi bất chính cũng như trách nhiệm của từng cá nhân liên quan. Kết quả điều tra sẽ là căn cứ để xử lý theo quy định của pháp luật.
Dưới góc độ quản trị, vụ việc là lời nhắc nhở rằng doanh nghiệp không nên chỉ chú trọng đầu tư vào sản xuất hay mở rộng quy mô mà cần song hành với việc hoàn thiện hệ thống quản trị rủi ro. Một quy trình kiểm soát nội bộ hiệu quả không chỉ giúp bảo vệ tài sản mà còn góp phần nâng cao tính minh bạch, tăng niềm tin của đối tác, nhà đầu tư và tạo nền tảng cho sự phát triển bền vững.
Trong bối cảnh hoạt động sản xuất, logistics và chuỗi cung ứng ngày càng phức tạp, những vụ việc như trên cho thấy chỉ một lỗ hổng nhỏ trong quản lý cũng có thể dẫn đến thiệt hại rất lớn. Vì vậy, việc rà soát thường xuyên hệ thống kiểm soát, tăng cường giám sát độc lập, kết hợp giữa công nghệ và quy trình quản trị khoa học không chỉ là yêu cầu đối với các doanh nghiệp lớn mà còn là bài học đáng lưu ý cho mọi doanh nghiệp có hoạt động quản lý tài sản, nguyên vật liệu hoặc hàng hóa giá trị cao. Đây cũng là thông điệp cảnh báo mạnh mẽ rằng phòng ngừa luôn hiệu quả và ít tốn kém hơn nhiều so với việc xử lý hậu quả khi sai phạm đã xảy ra.
Phạm Sinh - Lê Nghĩa