Chuyện thu phí quản lý VETC, ePass: Hiểu đúng về quan hệ doanh nghiệp và khách hàng
Gần đây, VETC và ePass đưa ra thông báo sẽ thực hiện việc thu phí quản lý tài khoản ví điện tử, phí xử lý giao dịch đối với người dùng (bao gồm cả cá nhân và doanh nghiệp), nhưng rồi bất ngờ thông báo dừng việc thu...
Băn khoăn từ thông báo thu 6.600 đồng
Câu chuyện thu phí hay không thu phí người dùng của VETC đã gây ra không ít tranh cãi pháp lý.
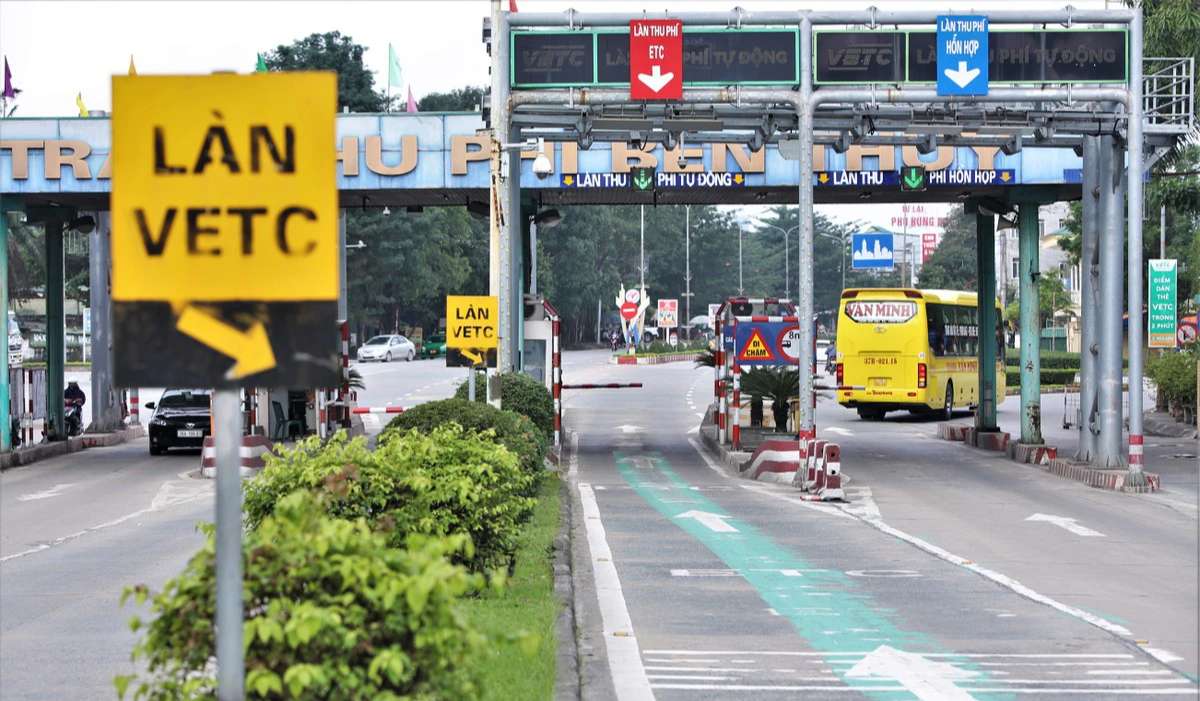
Theo thông báo của VETC, từ 1/8/2026, phí quản lý Ví VETC là 6.600 đồng/tháng/ví đối với cá nhân và 66.000 đồng/tháng/ví đối với doanh nghiệp, đã bao gồm VAT. Đối với Ví điện tử Viettel Money - phương tiện thanh toán kết nối với tài khoản giao thông của ứng dụng ePass cũng dự kiến thu phí xử lý giao dịch với các tài khoản từ tháng 8/2026.
Tuy nhiên mới đây, Công ty Cổ phần TNHH Thu phí tự động VETC thông tin với báo chí rằng đơn vị này dừng triển khai thu phí dịch vụ ví điện tử để xây dựng giải pháp phù hợp hơn. Quyết định này được đưa ra sau khi doanh nghiệp ghi nhận nhiều ý kiến trái chiều từ người dùng liên quan đến chính sách thu phí.
Đại diện VETC tự nhận rằng quá trình xây dựng, truyền thông và dự kiến áp dụng chính sách chưa đầy đủ, chưa đáp ứng kỳ vọng và chưa tạo được trải nghiệm tốt cũng như sự đồng thuận của khách hàng. Hiện các doanh nghiệp nói trên tạm dừng chưa thu phí.
Phobienphapluat.vn đã có cuộc trao đổi với Luật sư Nguyễn Doãn Hùng – Giám đốc Công ty Luật HTC Việt Nam thuộc Đoàn Luật sư TP Hà Nội về câu chuyện doanh nghiệp – khách hàng và chính sách – pháp luật.
Luật sư cho rằng việc VETC vừa qua thông báo triển khai thu phí tài khoản ví điện tử đối với người dùng mức thu 6.600 đồng một tháng, với mức thu này có thể chưa bằng giá “một cốc trà đá” ở nhiều nơi, nhưng khi hàng triệu chủ phương tiện cùng phải trả một khoản tiền định kỳ cho một dịch vụ gắn với việc lưu thông trên đường bộ thì rõ ràng không còn là câu chuyện không còn nằm ở cái giá 6.600 đồng.
Việc VETC và ePass công bố chính sách thu phí rồi nhanh chóng dừng triển khai sau phản ứng của khách hàng đặt ra một vấn đề rộng hơn, đó là: Doanh nghiệp cung cấp dịch vụ có quyền đặt ra một khoản phí mới đến đâu? Người sử dụng có thực sự được lựa chọn? Và trong quá trình số hóa các dịch vụ thiết yếu, quyền lợi của người tiêu dùng phải được bảo đảm như thế nào?
Một cá nhân nếu trả đủ 12 tháng sẽ mất 79.200 đồng/năm. Một tổ chức, doanh nghiệp chịu mức 66.000 đồng/tháng sẽ tương ứng 792.000 đồng/năm cho một tài khoản thuộc diện áp dụng. Nhưng phản ứng của xã hội cho thấy người tiêu dùng không chỉ nhìn vào giá trị của từng khoản thu.
Điều họ quan tâm là: Tại sao phải trả khoản tiền này? Căn cứ nào để thu? Khách hàng có được thỏa thuận trước hay không? Nếu không đồng ý thì có phương án thay thế thực sự thuận tiện hay không?...Đó mới là bản chất của cuộc tranh luận.
Cũng cần nhìn nhận vấn đề một cách công bằng rằng một hệ thống thanh toán điện tử không thể vận hành mà không phát sinh chi phí. Theo giải thích được báo chí dẫn lại từ phía VETC, ePass, khoản phí liên quan tới các chi phí như kết nối ngân hàng, nạp tiền vào ví, liên thông hệ thống, xử lý và đối soát giao dịch.
Phía cung cấp dịch vụ cũng cho rằng khách hàng không muốn sử dụng ví có thể lựa chọn phương thức liên kết khác. Xét dưới góc độ kinh doanh, việc doanh nghiệp cung cấp một dịch vụ và tính toán chi phí để duy trì dịch vụ đó là điều bình thường.
Pháp luật cũng không thể buộc một doanh nghiệp phải cung cấp mọi dịch vụ miễn phí vô thời hạn. Do đó, vấn đề cần bàn không nên đơn giản hóa thành câu hỏi: “Thu 6.600 đồng là đúng hay sai?” mà câu hỏi pháp lý chính xác hơn phải là: Khoản phí đó được thiết lập, công bố, thỏa thuận và áp dụng đối với khách hàng theo cơ chế nào? Đây là hai vấn đề hoàn toàn khác nhau.
Từ ngày 1/10/2024, Nghị định số 119/2024/NĐ-CP của Chính phủ về thanh toán điện tử giao thông đường bộ có hiệu lực. Đây là khuôn khổ pháp lý quan trọng điều chỉnh hoạt động thanh toán điện tử trong giao thông đường bộ. Khi thanh toán điện tử ngày càng trở thành một bộ phận của hệ thống giao thông hiện đại, tài khoản giao thông có vị trí khác với một tài khoản dịch vụ giải trí hoặc một ứng dụng thương mại điện tử thông thường.
Người dân sử dụng phương tiện để đi lại, muốn lưu thông thuận tiện trên các tuyến đường tổ chức thu phí điện tử không dừng, họ phải tham gia vào một hệ sinh thái thanh toán nhất định. Chính yếu tố đó khiến câu chuyện trở nên “nhạy cảm”, bởi một nguyên tắc cần được phân định rõ: Cái gì là nghĩa vụ tài chính phát sinh từ việc sử dụng kết cấu hạ tầng giao thông và cái gì là giá của một dịch vụ thương mại bổ sung?
Nếu là dịch vụ bổ sung, khách hàng phải được biết rõ dịch vụ đó là gì, giá bao nhiêu và mình có quyền lựa chọn hay không. Sự minh bạch này càng quan trọng khi dịch vụ thương mại được tích hợp sâu vào một hệ thống mà người dân sử dụng hàng ngày.
Luật Bảo vệ quyền lợi người tiêu dùng năm 2023 có hiệu lực từ ngày 1/7/2024 và tăng cường đáng kể cơ chế bảo vệ người tiêu dùng, đặc biệt đối với hợp đồng theo mẫu, điều kiện giao dịch chung và các giao dịch trên môi trường số. Trong quan hệ giữa một doanh nghiệp lớn cung cấp dịch vụ cho hàng triệu khách hàng với một cá nhân sử dụng dịch vụ, vị thế thương lượng rõ ràng không ngang bằng.
Thông thường, khách hàng không ngồi với doanh nghiệp để đàm phán từng điều khoản. Doanh nghiệp xây dựng điều kiện sử dụng; khách hàng bấm đồng ý... Chính vì vậy pháp luật phải kiểm soát hợp đồng theo mẫu và điều kiện giao dịch chung chặt chẽ hơn hợp đồng được hai bên thực sự thương lượng.
Luật Bảo vệ quyền lợi người tiêu dùng năm 2023 còn đặt ra nguyên tắc đáng chú ý: khi có cách hiểu khác nhau về nội dung hợp đồng với người tiêu dùng, hợp đồng theo mẫu hoặc điều kiện giao dịch chung thì việc giải thích được thực hiện theo hướng có lợi cho người tiêu dùng.
Vì thế, với một khoản phí mới phát sinh trong quá trình thực hiện quan hệ dịch vụ kéo dài, doanh nghiệp không chỉ cần trả lời câu hỏi “mức phí có hợp lý không”, mà còn phải quan tâm: Khách hàng đã được cung cấp thông tin đầy đủ chưa? Khoản phí có nằm trong thỏa thuận ban đầu không? Nếu chính sách được thay đổi thì cơ chế thông báo và chấp thuận được thực hiện thế nào? Khách hàng từ chối chính sách mới thì hậu quả pháp lý là gì?
Có phương thức sử dụng dịch vụ khác mà không phải chịu khoản phí đó hay không? Đây mới là những vấn đề quyết định chất lượng pháp lý của một chính sách phí.
“Có thể không dùng nhưng chưa chắc đã đồng nghĩa với có quyền lựa chọn”, Luật sư nhấn mạnh.
Về lý thuyết, doanh nghiệp có thể nói khách hàng không muốn sử dụng một phương thức thanh toán thì có thể chuyển sang phương thức khác, điều đó không sai.
Nhưng dưới góc độ bảo vệ người tiêu dùng, cần xem xét quyền lựa chọn có thực chất hay chỉ tồn tại về mặt kỹ thuật. Nếu một khách hàng có thể từ chối dịch vụ A và chuyển sang dịch vụ B một cách đơn giản, không phát sinh chi phí bất hợp lý và vẫn sử dụng bình thường dịch vụ chính, thì quyền lựa chọn tương đối rõ ràng.
Ngược lại, nếu việc từ chối một dịch vụ bổ trợ khiến người tiêu dùng gặp khó khăn đáng kể trong việc sử dụng một dịch vụ thiết yếu hoặc phổ biến, thì câu chuyện cần được đánh giá thận trọng hơn.
Chuyển đổi số phải làm cho cuộc sống thuận tiện hơn. Không nên để chuyển đổi số biến thành quá trình mà người dân liên tục phải bấm “đồng ý” với những điều kiện họ hầu như không có khả năng thương lượng.
Khoản thu 6.600 đồng là một số tiền lớn khi lấy ra từ hàng triệu khách hàng
Luật sư Doãn Hùng phân tĩnh một điểm nữa không thể bỏ qua là hiệu ứng quy mô. Trong kinh tế nền tảng, một khoản phí rất nhỏ áp dụng cho số lượng khách hàng rất lớn có thể tạo ra nguồn doanh thu đáng kể. Bởi vậy, khi đánh giá tính hợp lý của một khoản phí, không thể chỉ lập luận: “Có 6.600 đồng thôi mà.”.
Quyền của người tiêu dùng không được xác định dựa trên việc số tiền bị thu là lớn hay nhỏ. Nếu 6.600 đồng được thu đúng căn cứ, minh bạch, có thỏa thuận và tương xứng với dịch vụ cung cấp thì đó là một quan hệ thương mại bình thường.
Nhưng nếu một khoản tiền dù chỉ 1.000 đồng được thu từ hàng triệu người mà thiếu cơ sở thỏa thuận hoặc thiếu minh bạch thì vẫn phải được xem xét. Pháp luật bảo vệ nguyên tắc chứ không chỉ bảo vệ số tiền.Đây chính là lý do câu chuyện VETC, ePass đáng được nhìn nhận nghiêm túc.
Theo luật sư, quyết định dừng thu phí là một phản ứng tích cực từ doanh nghiệp. Không nhất thiết phải chờ đến khi một tranh chấp pháp lý xảy ra mới điều chỉnh chính sách.
Một doanh nghiệp hiện đại phải có khả năng lắng nghe phản ứng của thị trường và điều chỉnh khi khách hàng chưa đồng thuận. Đó không phải là sự thất bại, ngược lại, nếu được xử lý tốt, đó là biểu hiện của quản trị doanh nghiệp có trách nhiệm.
Luật sư cũng cho rằng dừng thu phí không có nghĩa là cây hỏi pháp lý đã kết thúc. Chính sách đã dừng nhưng vấn đề mà nó đặt ra vẫn còn nguyên giá trị. Trong tương lai sẽ ngày càng xuất hiện nhiều dịch vụ tương tự.
Giao thông, y tế, giáo dục, điện, nước, ngân hàng, bảo hiểm, viễn thông và dịch vụ hành chính đang được số hóa với tốc độ rất nhanh. Một dịch vụ chính có thể gắn với hàng loạt dịch vụ trung gian: Tài khoản, ví điện tử, xác thực, lưu trữ dữ liệu, thanh toán, thông báo, đối soát… Mỗi mắt xích đều có chi phí, vậy chi phí đó do ai chịu?, Nhà nước?, doanh nghiệp cung cấp dịch vụ chính?, đơn vị trung gian?, hay người sử dụng cuối cùng?
Không có một câu trả lời chung cho mọi trường hợp, nhưng dù lựa chọn mô hình nào thì ba nguyên tắc cần được bảo đảm: Minh bạch – thỏa thuận – quyền lựa chọn thực chất. Và quan trọng đừng để “phí nhỏ” thành thói quen lớn.
Trong đời sống hiện đại, người tiêu dùng đang đối mặt ngày càng nhiều khoản tiền có tên gọi khác nhau: phí quản lý, phí duy trì, phí nền tảng, phí xử lý giao dịch, phí tiện ích, phí công nghệ… Mỗi khoản riêng lẻ đều rất nhỏ. Nhưng chính vì nhỏ nên người tiêu dùng thường bỏ qua.
Nếu xã hội chấp nhận tư duy rằng “vài nghìn đồng thì đáng gì”, chúng ta có thể vô tình tạo ra tiền lệ không tốt: Doanh nghiệp dễ dàng bổ sung những khoản thu nhỏ vì dự đoán người tiêu dùng sẽ không phản ứng.
Không nên cực đoan theo chiều ngược lại rằng doanh nghiệp không được thu phí. Doanh nghiệp phải có doanh thu và lợi nhuận để tồn tại. Một dịch vụ thực sự phát sinh chi phí thì việc người sử dụng chia sẻ chi phí là bình thường. Nhưng quyền thu phí phải đi cùng nghĩa vụ giải trình về phí. Người tiêu dùng cần biết mình đang trả tiền cho cái gì.
Chính sách quản trị
Sự việc lần này có thể coi là một trường hợp điển hình về quản trị chính sách khách hàng trong thời đại số. Đối với doanh nghiệp, trước khi đưa ra một khoản phí mới áp dụng trên diện rộng, cần đánh giá ít nhất ba yếu tố: Cơ sở pháp lý, cơ sở kinh tế và khả năng chấp nhận của khách hàng.
Đối với cơ quan quản lý nhà nước, cần tiếp tục hoàn thiện cơ chế giám sát những dịch vụ số gắn với hạ tầng hoặc dịch vụ có tính phổ cập cao. Đối với người tiêu dùng, cũng cần hình thành thói quen đọc điều kiện sử dụng, kiểm tra biểu phí và chủ động yêu cầu doanh nghiệp giải thích khi quyền lợi của mình thay đổi.
Còn đối với xã hội, điều quan trọng nhất là duy trì một nguyên tắc: Một khoản tiền nhỏ không đồng nghĩa với một quyền lợi nhỏ. “VETC và ePass đã dừng chính sách thu phí 6.600 đồng. Có thể vài ngày nữa câu chuyện này sẽ không còn là chủ đề nóng.
Nhưng vấn đề mà nó đặt ra sẽ còn xuất hiện nhiều lần trong quá trình chuyển đổi số. Chúng ta cần doanh nghiệp đủ mạnh để đầu tư công nghệ và được hưởng lợi nhuận chính đáng từ dịch vụ mà họ cung cấp. Nhưng chúng ta cũng cần một thị trường trong đó người tiêu dùng được tôn trọng, được cung cấp thông tin đầy đủ và có quyền lựa chọn thực chất.
Ranh giới giữa hai lợi ích đó chính là nơi pháp luật phải hiện diện. Bởi vậy, câu chuyện VETC, ePass chưa bao giờ chỉ là câu chuyện của 6.600 đồng. Đó là câu chuyện về cách một khoản phí được hình thành; về quyền của doanh nghiệp và giới hạn của quyền đó; về quyền được biết, quyền lựa chọn của người tiêu dùng.
Rộng hơn, đó là cách chúng ta xây dựng một nền kinh tế số mà ở đó công nghệ phục vụ con người chứ không phải con người bị động chạy theo những điều kiện do công nghệ và các nền tảng đặt ra.
"6.600 đồng có thể rất nhỏ. Nhưng nguyên tắc pháp lý phía sau nó thì không nhỏ”, Luật sư Doãn Hùng nhấn mạnh.
Hoàng Phạm