Công an Thanh Hoá điều tra vụ trốn thuế: Bóc trần thủ đoạn mua bán hoá đơn
Công an Thanh Hóa quyết liệt đấu tranh, bóc gỡ vỏ bọc doanh nghiệp bị lợi dụng để hoạt động phạm tội, tập trung làm rõ các dấu hiệu trốn thuế, kê khai khống chi phí và những bất thường phía sau hoạt động của doanh nghiệp.
Núp bóng doanh nhân
Lợi dụng danh nghĩa doanh nghiệp để hợp thức hóa sổ sách, chứng từ, kê khai khống chi phí nhằm giảm nghĩa vụ thuế là những dấu hiệu đang được Công an tỉnh Thanh Hóa tập trung đấu tranh. Từ những bất thường trong hồ sơ lao động, tiền lương, lực lượng Cảnh sát hình sự đã từng bước làm rõ hoạt động phía sau doanh nghiệp.
Thực hiện Kế hoạch của Bộ Công an về quản lý, đấu tranh với các đối tượng hình sự lợi dụng danh nghĩa doanh nghiệp để hoạt động phạm tội, Giám đốc Công an tỉnh Thanh Hóa đã chỉ đạo các phòng nghiệp vụ và Công an cấp xã chủ động rà soát, nắm tình hình, nhận diện những doanh nghiệp, cơ sở kinh doanh có dấu hiệu bất thường.
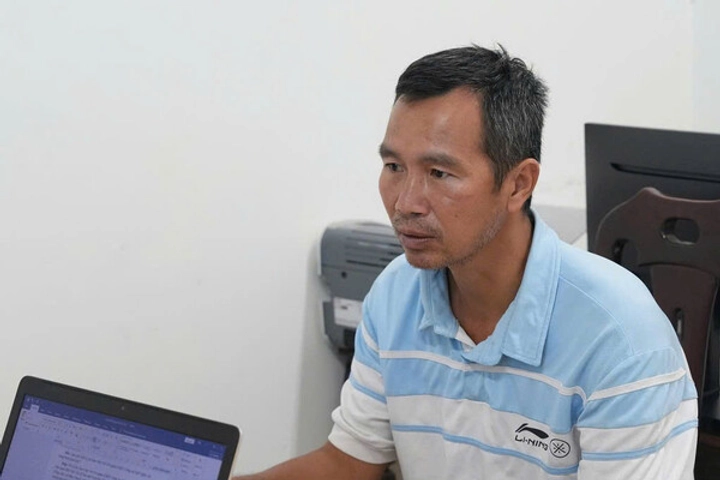
Trên cơ sở chỉ đạo của Giám đốc Công an tỉnh, Phòng Cảnh sát hình sự tăng cường rà soát, lập danh sách, đưa những đối tượng có dấu hiệu hoạt động phạm tội vào diện quản lý. Qua công tác nghiệp vụ, lực lượng Công an phát hiện Hoàng Mạnh Linh (sinh năm 1987), còn gọi là Linh "lùn”, Giám đốc, người đại diện theo pháp luật Công ty Cổ phần Xây dựng Linh Khang, có nhiều biểu hiện bất minh.
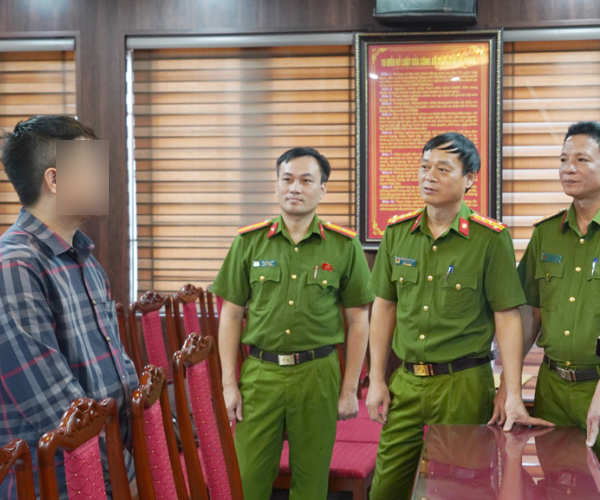
Theo tài liệu điều tra, Linh từng có quan hệ thân thiết với một số đối tượng hình sự cộm cán đã bị Công an tỉnh Thanh Hóa triệt xóa như Đỗ Xuân Hùng (tức Hùng "máu"), Bùi Quốc Đạt (Đạt "ma"), Bùi Quốc Ý (Ý "ẻng"), Nguyễn Anh Tuấn (Tuấn "thần đèn"), Nguyễn Văn Vi (Vi "ngộ").
Năm 2011, Linh là một trong những đối tượng tham gia vụ dùng súng, gây rối trật tự công cộng tại khu vực cầu Đông Hương, phường Hạc Thành và bị Tòa án nhân dân thành phố Thanh Hóa (cũ) xử phạt 36 tháng tù về tội “Gây rối trật tự công cộng”.
Sau khi chấp hành xong án phạt tù vào năm 2018, Linh hoạt động kinh doanh cầm đồ, cho vay. Sau đó, Linh chuyển hướng kinh doanh, thành lập Công ty Cổ phần Xây dựng Linh Khang, hoạt động trong lĩnh vực thầu xây dựng, san lấp mặt bằng; đồng thời kinh doanh chuỗi nhà hàng ăn uống, giải trí như “Trâu ngon 36”, câu lạc bộ Bi-a Luxury, cơ sở karaoke KTV...
Nếu chỉ nhìn vào ngành nghề kinh doanh được đăng ký và hình ảnh một giám đốc doanh nghiệp trẻ, rất khó nhận ra những dấu hiệu bất thường phía sau. Tuy nhiên, quá trình điều tra, lực lượng Công an phát hiện hoạt động của doanh nghiệp có dấu hiệu liên quan đến hành vi “Trốn thuế” và “In, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước”, quy định tại Điều 200 và Điều 203 Bộ luật Hình sự.
Theo tài liệu điều tra, để tạo hệ thống sổ sách hợp thức, các đối tượng có dấu hiệu sử dụng công ty khác để xuất hóa đơn, hợp thức hóa đầu vào, đầu ra của hàng hóa, dịch vụ; kê khai khống nhân công nhằm đẩy chi phí doanh nghiệp lên cao, qua đó làm giảm số thuế phải nộp.
Thủ đoạn này nếu chỉ kiểm tra từng doanh nghiệp, từng hóa đơn riêng lẻ sẽ khó phát hiện đầy đủ, bởi phía sau một chứng từ có thể là sự liên kết giữa nhiều doanh nghiệp, cá nhân và giao dịch được tạo dựng để hợp thức hóa.
Trước tính chất phức tạp của vụ việc, Phòng Cảnh sát hình sự đã báo cáo và được lãnh đạo Công an tỉnh, Thủ trưởng Cơ quan Cảnh sát điều tra Công an tỉnh phê duyệt xác lập chuyên án để tập trung đấu tranh.
Những bảng lương ảo hé lộ dấu hiệu bất thường
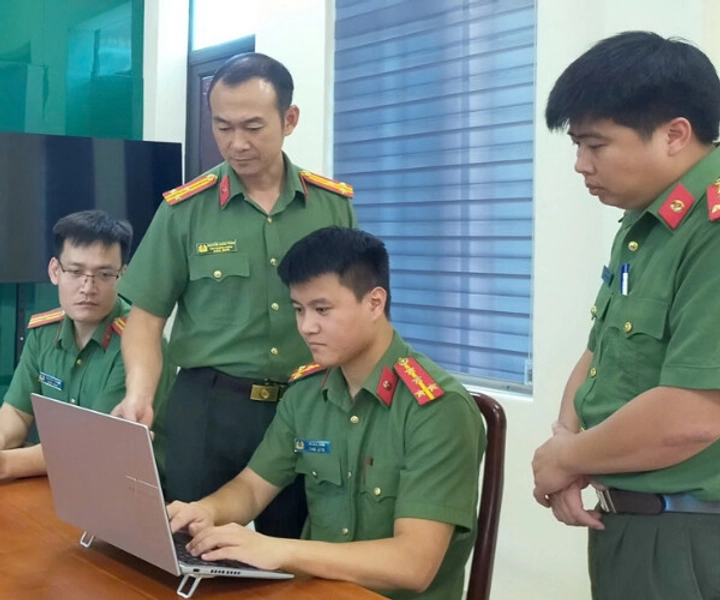
Sau một thời gian lập án đấu tranh, Phòng Cảnh sát hình sự phối hợp với Phòng Kỹ thuật nghiệp vụ, Phòng Cảnh sát cơ động, Công an phường Đông Quang và các đơn vị nghiệp vụ, địa phương liên quan kiên trì thu thập, kiểm tra, đối chiếu tài liệu, chứng cứ.
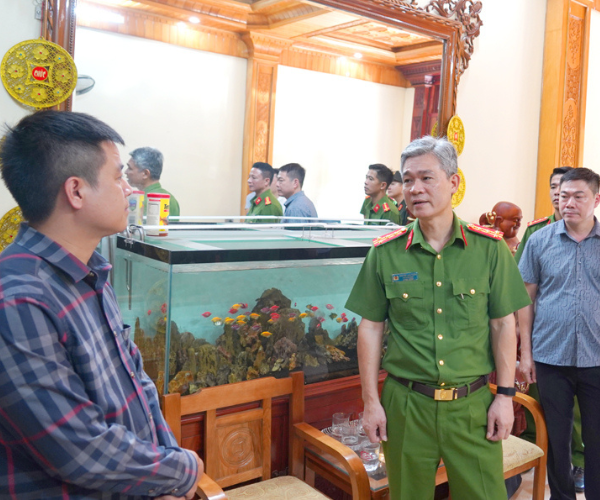
Một trong những dấu hiệu bất thường được tập trung làm rõ là danh sách người lao động và các khoản tiền lương doanh nghiệp kê khai.
Chỉ riêng báo cáo tài chính năm 2024, Công ty Linh Khang kê khai 65 lao động có hợp đồng và được trả lương. Tuy nhiên, quá trình xác minh cho thấy có nhiều trường hợp được kê khai nhưng không hoạt động thực tế tại doanh nghiệp, không được công ty chi trả tiền lương.
Trên giấy tờ, Công ty Linh Khang kê khai chi trả hơn 1,3 tỷ đồng tiền lương cho những người có tên trong danh sách. Nhưng khi được xác minh, những người này đều khai báo không biết, không ký hợp đồng lao động và không làm việc tại công ty.
Theo kết quả xác minh bước đầu, việc kê khai khống chi phí nhân công làm tăng chi phí của doanh nghiệp, qua đó làm giảm số thuế thu nhập doanh nghiệp phải nộp.
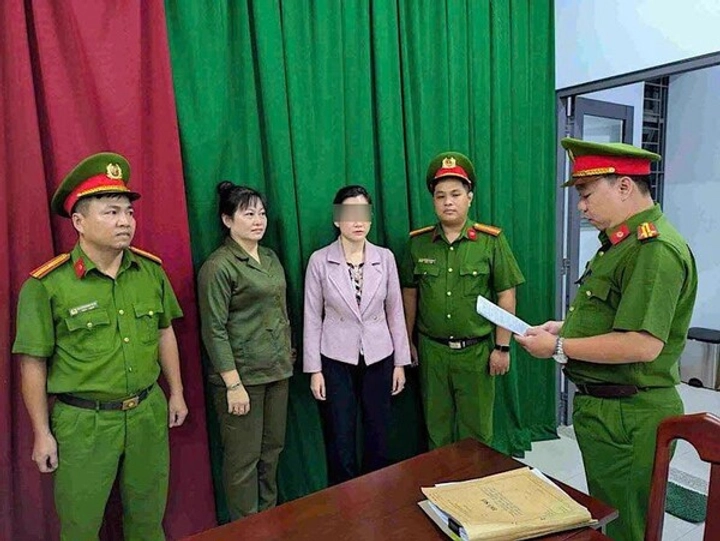
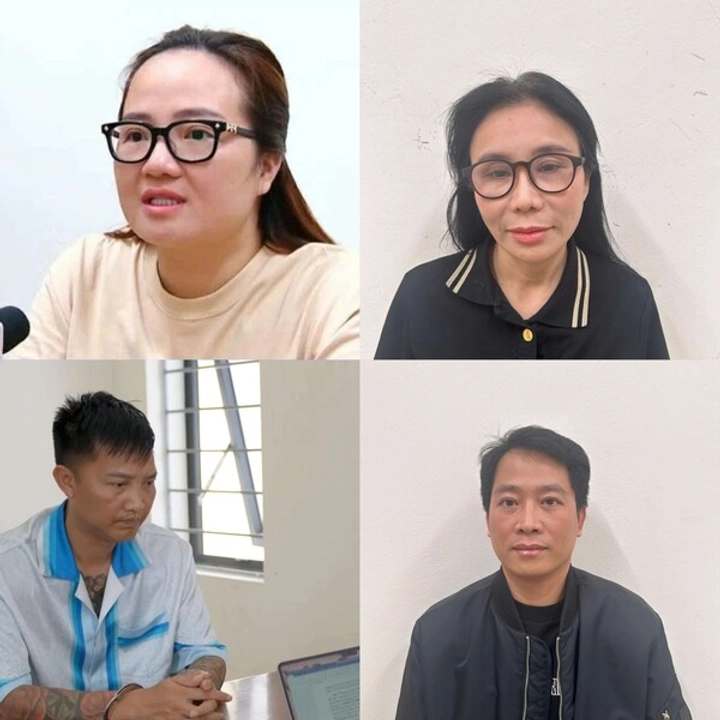
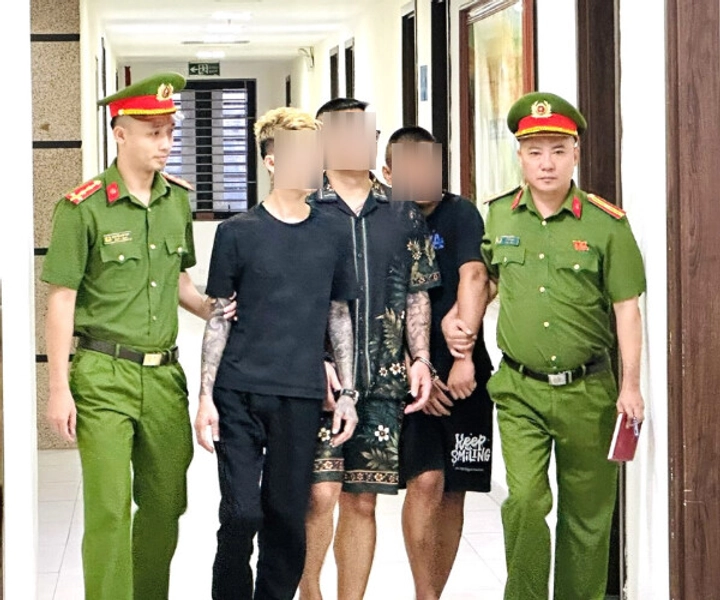
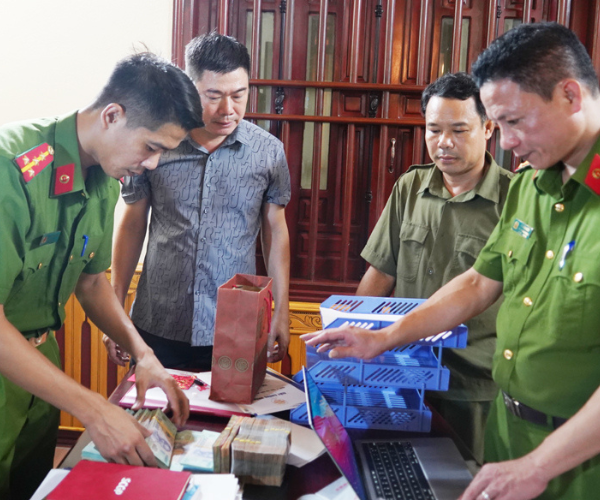
Với những tài liệu, chứng cứ đã thu thập, ngày 8/9, Phòng Cảnh sát hình sự Công an tỉnh Thanh Hóa phối hợp với các đơn vị nghiệp vụ triệu tập, khám xét khẩn cấp nơi ở, nơi làm việc của Hoàng Mạnh Linh và những người có liên quan để tiếp tục đấu tranh, xử lý theo quy định pháp luật.
Cùng với Công ty Linh Khang, Phòng Cảnh sát hình sự tiếp tục điều tra, xác minh hoạt động của Công ty Cổ phần Thương mại và Xây dựng Đức Lộc.
Chỉ riêng năm 2025, Công ty Đức Lộc kê khai 89 lao động có hợp đồng và được chi trả tiền lương. Tuy nhiên, qua xác minh, nhiều người có tên trong danh sách không làm việc thực tế tại doanh nghiệp và không được chi trả tiền lương như kê khai.
Phòng Cảnh sát hình sự đã làm việc với 26 công dân có tên trong danh sách quyết toán thuế thu nhập cá nhân của Công ty Đức Lộc. Theo hồ sơ doanh nghiệp kê khai, tổng số tiền lương chi trả cho những người này hơn 3,17 tỷ đồng.
Tuy nhiên, những người được xác minh đều khai báo không biết, không ký hợp đồng lao động và không làm việc tại Công ty Đức Lộc.
Từ những tài liệu thu thập được, cơ quan Công an bước đầu xác định Công ty Đức Lộc có dấu hiệu sử dụng chi phí nhân công khống để giảm nghĩa vụ thuế, với số tiền thuế thu nhập doanh nghiệp có dấu hiệu trốn thuế khoảng 635,356 triệu đồng.
Trốn thuế có thể bị phạt tù đến 7 năm
Theo Điều 200 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017, tùy số tiền trốn thuế và tính chất, mức độ vi phạm, người phạm tội có thể bị xử phạt bằng tiền hoặc phạt tù.
Cụ thể, trường hợp trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định, có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 1 năm.
Trường hợp số tiền trốn thuế từ 300 triệu đồng đến dưới 1 tỷ đồng, mức phạt có thể là tiền từ 500 triệu đồng đến 1,5 tỷ đồng hoặc phạt tù từ 1 năm đến 3 năm. Nếu số tiền trốn thuế từ 1 tỷ đồng trở lên, người phạm tội có thể bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.
Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền từ 20 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm hoặc bị tịch thu một phần hoặc toàn bộ tài sản theo quy định.
Đối với pháp nhân thương mại phạm tội trốn thuế, Điều 200 cũng quy định các mức phạt tiền và hình phạt bổ sung tương ứng; tùy trường hợp, pháp nhân thương mại có thể bị đình chỉ hoạt động có thời hạn hoặc đình chỉ hoạt động vĩnh viễn theo quy định của Bộ luật Hình sự.
Đáng chú ý, số tiền 635,356 triệu đồng mà cơ quan Công an bước đầu xác định có dấu hiệu trốn thuế tại Công ty Đức Lộc thuộc khoảng từ 300 triệu đồng đến dưới 1 tỷ đồng. Tuy nhiên, đây mới là kết quả xác minh bước đầu. Việc một cá nhân hay pháp nhân có bị truy cứu trách nhiệm hình sự hay không còn phải căn cứ kết quả điều tra và việc xác định đầy đủ các dấu hiệu cấu thành tội phạm theo quy định pháp luật.
Bên cạnh đó, nếu quá trình điều tra làm rõ hành vi in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước đáp ứng đầy đủ các dấu hiệu được quy định tại Điều 203 Bộ luật Hình sự, cá nhân liên quan còn có thể bị xử lý về tội danh này. Điều 203 quy định các mức trách nhiệm hình sự dựa trên số lượng hóa đơn, chứng từ, số tiền thu lợi bất chính và một số tình tiết khác.
Theo Đại tá Nguyễn Hữu Thịnh, Trưởng Phòng Cảnh sát hình sự Công an tỉnh Thanh Hóa, Cơ quan Cảnh sát điều tra đang tiếp tục điều tra, làm rõ quy mô, phương thức hoạt động, số tiền liên quan và vai trò của các cá nhân có liên quan; đồng thời mở rộng xác minh đối với các doanh nghiệp, cá nhân có dấu hiệu liên quan.
Mục tiêu của chuyên án là làm rõ đầy đủ phương thức, thủ đoạn, các mối quan hệ và dòng tiền phía sau, trên cơ sở đó xử lý đúng người, đúng hành vi, đúng quy định của pháp luật.
Từ vụ việc cho thấy, những dấu hiệu bất thường trong hoạt động doanh nghiệp có thể xuất hiện từ chính những dữ liệu tưởng như thông thường: danh sách lao động, bảng lương, hóa đơn, chi phí và hồ sơ quyết toán thuế.
Việc chủ động nắm tình hình từ cơ sở, đối chiếu hồ sơ với thực tế và kiên trì lần theo dòng tiền đang giúp lực lượng Công an từng bước bóc tách những vỏ bọc doanh nghiệp, qua đó góp phần ngăn chặn hành vi lợi dụng hoạt động kinh doanh để vi phạm pháp luật, bảo vệ môi trường kinh doanh lành mạnh và bình đẳng.
Trọng Đủ - CTV Quỳnh Anh