Khởi tố 37 bị can trong đường dây lập 326 'công ty ma' để bán hóa đơn gần 20.000 tỷ đồng
Công an TP. Hồ Chí Minh đã khởi tố 37 bị can trong đường dây lập 326 "công ty ma", bán trái phép 178.357 hóa đơn trị giá gần 20.000 tỷ đồng cho 17.612 doanh nghiệp. Đồng thời, cảnh báo doanh nghiệp tuyệt đối không mua bán, sử dụng hóa đơn khống...
Triệt phá đường dây 326 “công ty ma” mua bán hóa đơn đặc biệt lớn
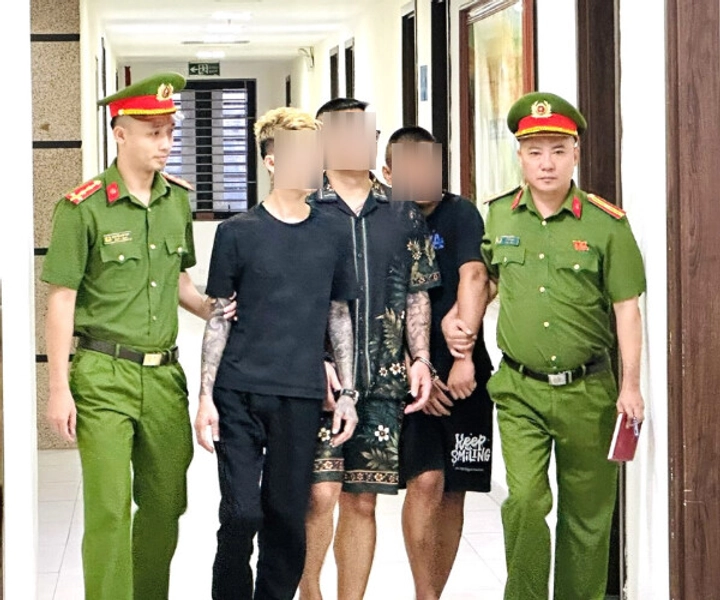
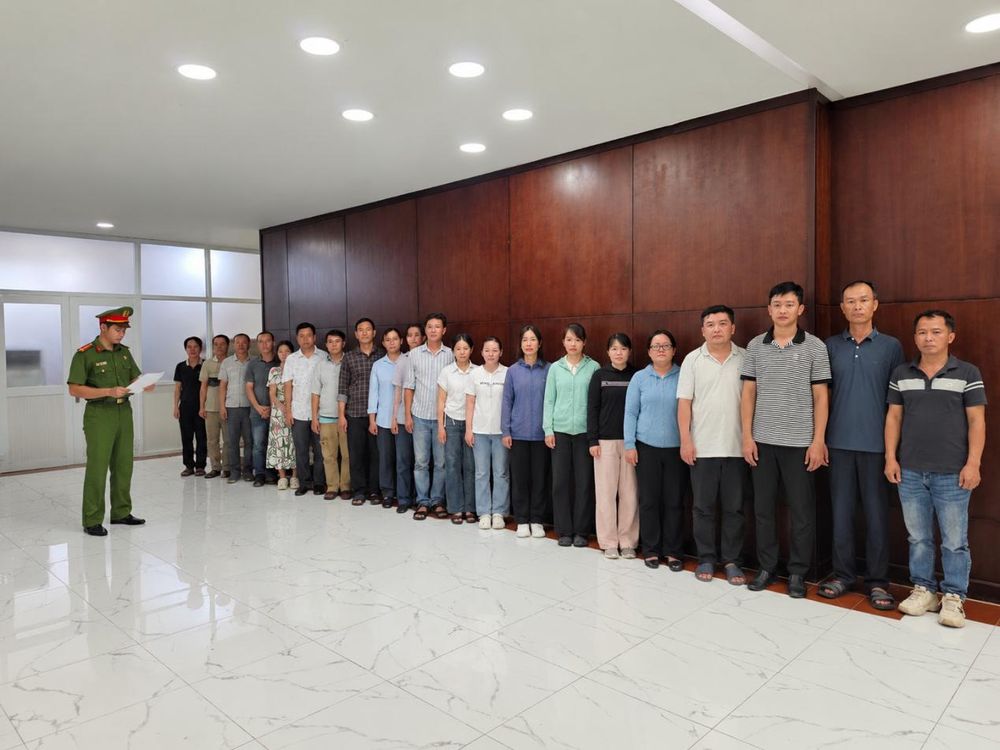
Ngày 23/9, Cơ quan Cảnh sát điều tra Công an TP. Hồ Chí Minh cho biết, đã khởi tố bổ sung vụ án hình sự về tội “Trốn thuế”, đồng thời khởi tố thêm 25 bị can về các tội “Mua bán trái phép hóa đơn” và “Trốn thuế”. Toàn bộ 25 bị can mới bị khởi tố đều bị tạm giam. Qua đó, tổng số bị can bị khởi tố trong vụ án liên quan Công ty Thái Hưng và các doanh nghiệp khác được nâng lên 37 người.
Vụ án được khởi tố từ tháng 4/2026, với 12 bị can ban đầu bị điều tra về hành vi phát hành, mua bán trái phép hóa đơn. Sau đó, Ban chuyên án tiếp tục mở rộng điều tra, truy xét các cá nhân, pháp nhân và doanh nghiệp có liên quan nhằm làm rõ phương thức hoạt động, quy mô đường dây cũng như trách nhiệm của từng đối tượng.
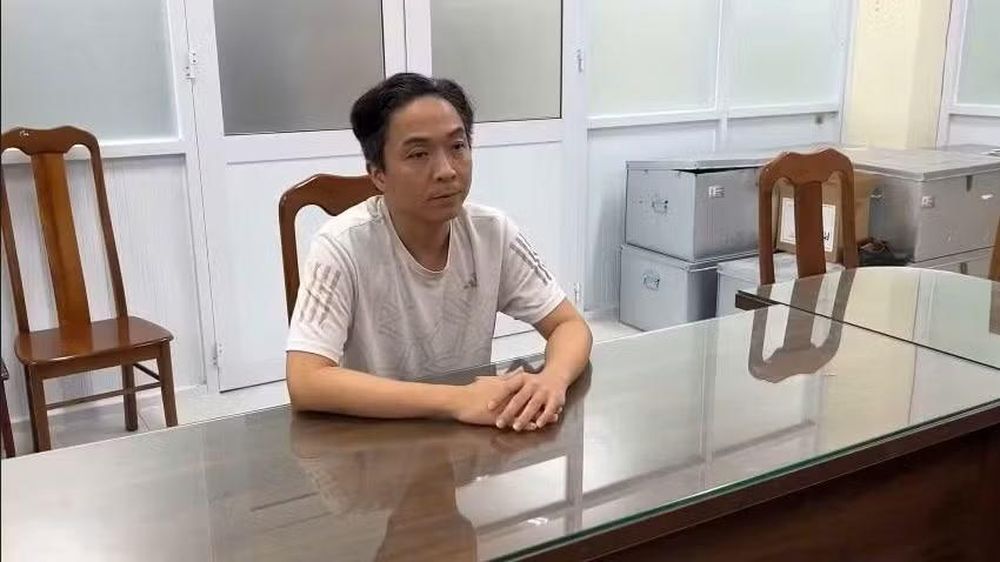
Theo kết quả điều tra được công bố, trong khoảng thời gian từ tháng 12/2021 đến tháng 10/2025, Lê Văn Hiền, sinh năm 1984, trú tại phường Tân Sơn Nhì, TP. Hồ Chí Minh, cùng đồng phạm đã thành lập hoặc mua lại tổng cộng 326 pháp nhân công ty “ma”. Cơ quan điều tra xác định những pháp nhân này được sử dụng để phục vụ việc phát hành, bán trái phép hóa đơn giá trị gia tăng nhằm thu lợi bất chính.
Đáng chú ý, số pháp nhân trên được sử dụng để xuất bán trái phép 178.357 hóa đơn GTGT cho 17.612 doanh nghiệp, đơn vị trên phạm vi cả nước. Tổng trị giá hàng hóa, dịch vụ chưa thuế ghi trên các hóa đơn được xác định khoảng 18.328 tỷ đồng; số thuế GTGT thể hiện trên hóa đơn khoảng 1.585 tỷ đồng; tổng doanh số ghi trên hóa đơn lên tới 19.913 tỷ đồng.
Những con số này cho thấy vụ án có quy mô lớn, kéo dài trong nhiều năm và liên quan đến số lượng đáng kể pháp nhân, hóa đơn và doanh nghiệp. Theo kết quả điều tra bước đầu, Lê Văn Hiền được xác định là người chủ mưu, cầm đầu và tổ chức hoạt động của đường dây.
Việc thành lập hoặc mua lại hàng trăm pháp nhân để phục vụ hoạt động phát hành, mua bán hóa đơn cho thấy các giao dịch được tổ chức qua nhiều doanh nghiệp khác nhau. Điều này đặt ra yêu cầu cao hơn đối với các doanh nghiệp trong việc kiểm tra đối tác, chứng từ và tính thực tế của giao dịch.
Ngày 16/9/2026, trên cơ sở tài liệu, chứng cứ thu thập được trong quá trình điều tra mở rộng, Cơ quan Cảnh sát điều tra Công an TP. Hồ Chí Minh đã khởi tố bổ sung vụ án về tội “Trốn thuế”, đồng thời khởi tố thêm 25 bị can về các tội “Mua bán trái phép hóa đơn” và “Trốn thuế”.
Công tác điều tra hiện vẫn tiếp tục nhằm làm rõ phương thức, thủ đoạn, vai trò của từng đối tượng và trách nhiệm của các tổ chức, cá nhân liên quan. Do đó, vai trò và trách nhiệm cụ thể của từng bị can, doanh nghiệp vẫn cần được xác định trên cơ sở kết quả điều tra và kết luận của cơ quan có thẩm quyền.
Hóa đơn phải gắn với giao dịch thực tế - cảnh báo đối với doanh nghiệp
Từ vụ án trên, một vấn đề được đặt ra đối với cộng đồng doanh nghiệp là việc quản lý hóa đơn, chứng từ phải gắn với bản chất thực tế của giao dịch. Hóa đơn không chỉ là tài liệu phục vụ thanh toán hay hoàn thiện hồ sơ kế toán mà còn liên quan trực tiếp đến việc kê khai doanh thu, chi phí và nghĩa vụ thuế.
Rủi ro không chỉ xuất hiện đối với những người trực tiếp tổ chức mua bán hóa đơn. Doanh nghiệp sử dụng hóa đơn không gắn với giao dịch hàng hóa, dịch vụ thực tế cũng có thể đối mặt với các vấn đề pháp lý gia mua, bán hoặc sử dụng hóa đơn “khống”. Các bên cần chấp hành nghiêm quy định pháp luật về hóa đơn, chứng và tài chính nếu chứng từ bị xác định không hợp pháp.
Cơ quan Cảnh sát điều tra Công an TP. Hồ Chí Minh khuyến cáo các tổ chức, doanh nghiệp và cá nhân tuyệt đối không tham gia mua, bán hoặc sử dụng hóa đơn “khống”. Các bên cần chấp hành nghiêm quy định pháp luật về hóa đơn, chứng từ và chỉ sử dụng hóa đơn gắn với hoạt động mua bán hàng hóa, cung ứng dịch vụ thực tế.
Doanh nghiệp không nên chỉ kiểm tra việc đối tác có khả năng phát hành hóa đơn điện tử hay không. Quan trọng hơn, cần bảo đảm giao dịch thực sự phát sinh, hàng hóa hoặc dịch vụ thực sự được cung cấp và có đầy đủ hồ sơ chứng minh.
Đối với giao dịch mua hàng, doanh nghiệp nên lưu giữ hợp đồng, đơn đặt hàng, chứng từ giao nhận, hồ sơ nhập kho, chứng từ thanh toán và tài liệu thể hiện việc sử dụng hàng hóa trong hoạt động kinh doanh. Với dịch vụ, cần có hợp đồng, nội dung công việc, biên bản nghiệm thu hoặc các tài liệu phù hợp chứng minh dịch vụ thực tế đã được cung cấp.
Đặc biệt, với đối tác mới thành lập, có nhiều thay đổi về thông tin doanh nghiệp hoặc chưa có lịch sử giao dịch, việc kiểm tra cần được thực hiện thận trọng. Không nên mặc nhiên coi giao dịch là hợp pháp chỉ vì đối tác có thể xuất hóa đơn điện tử.
Doanh nghiệp cũng cần xây dựng quy trình kiểm soát nội bộ đối với hóa đơn và chứng từ. Thông tin từ bộ phận kinh doanh, mua hàng, kế toán, kho và người có thẩm quyền phê duyệt cần được đối chiếu thống nhất. Việc kiểm tra giữa hợp đồng, hóa đơn, hàng hóa thực tế, chứng từ giao nhận và thanh toán có thể giúp phát hiện những dấu hiệu bất thường trước khi giao dịch được hạch toán hoặc kê khai.
Một cảnh báo khác là cần thận trọng trước các lời đề nghị mua hóa đơn để “hợp thức hóa” chi phí, lập hóa đơn cho giao dịch không phát sinh thực tế hoặc sử dụng pháp nhân của doanh nghiệp cho những giao dịch không đúng bản chất. Những lợi ích tài chính trước mắt có thể kéo theo rủi ro pháp lý về sau.
Đối với doanh nghiệp từng giao dịch với những đơn vị đang được cơ quan chức năng điều tra, việc chủ động rà soát hồ sơ cũng cần được quan tâm. Doanh nghiệp có thể kiểm tra lại hợp đồng, hóa đơn, chứng từ thanh toán, hồ sơ giao nhận và tính thực tế của từng giao dịch.
Khi phát hiện dấu hiệu bất thường, nên sớm trao đổi với bộ phận pháp chế, kế toán hoặc đơn vị tư vấn chuyên môn để xác đặc biệt thận trọng trước các đề nghị mua bán hóa đơn, lập hóa đơn không có giao dịch thực tế hoặc cho mượn, bán định hướng xử lý phù hợp.
Với người đại diện doanh nghiệp, kế toán và những người trực tiếp thực hiện nghiệp vụ hóa đơn, cần đặc biệt thận trọng trước các đề nghị mua bán hóa đơn, lập hóa đơn không có giao dịch thực tế hoặc cho mượn, bán, sử dụng pháp nhân vào những hoạt động không đúng quy định.
Vụ án hiện vẫn đang được mở rộng điều tra. Tuy nhiên, các số liệu được công bố về 326 pháp nhân, 178.357 hóa đơn và 17.612 doanh nghiệp, đơn vị có liên quan cho thấy rủi ro từ hóa đơn bất hợp pháp có thể tác động lớn đến hoạt động kinh doanh và quản lý thuế.
Đối với doanh nghiệp, nguyên tắc cần đặt lên hàng đầu là: giao dịch phải có thật, chứng từ phải đầy đủ và hóa đơn phải phản ánh đúng bản chất giao dịch. Không mua hóa đơn để hợp thức hóa chi phí, không sử dụng hóa đơn không gắn với giao dịch thực tế và không cho mượn hoặc sử dụng pháp nhân vào các hoạt động trái quy định.
Đồng thời, chủ động kiểm soát từ khâu lựa chọn đối tác, ký hợp đồng, giao nhận hàng hóa, nghiệm thu dịch vụ, thanh toán đến kê khai thuế sẽ góp phần hạn chế nguy cơ phát sinh vi phạm và những hệ quả pháp lý liên quan đến hóa đơn, chứng từ.
Phạm Sinh - Lê Nghĩa