Khơi thông nguồn vốn để thị trường bất động sản phát triển bền vững
Thị trường bất động sản đang từng bước phục hồi sau giai đoạn điều chỉnh, song vẫn đối mặt nhiều điểm nghẽn về pháp lý, nguồn cung và khả năng tiếp cận vốn.
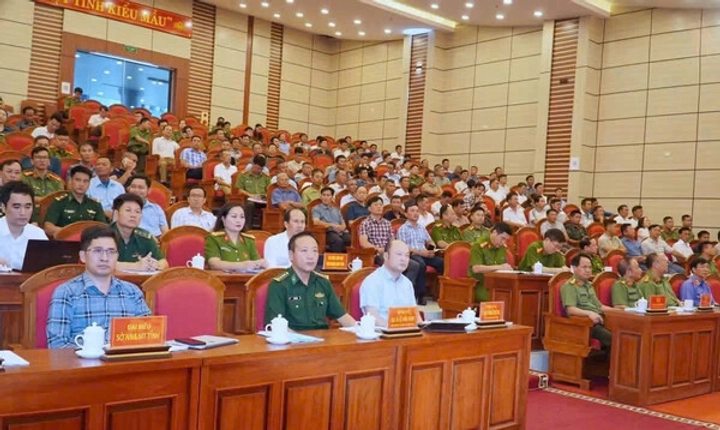
Sáng 22/7, Báo Thanh tra tổ chức Hội thảo “Khơi thông nguồn vốn cho thị trường bất động sản bền vững” với sự tham gia của đại diện Thanh tra Chính phủ, Ngân hàng Nhà nước Việt Nam, Bộ Xây dựng, các tổ chức tín dụng, doanh nghiệp bất động sản, chuyên gia kinh tế, tài chính, chứng khoán cùng các cơ quan thông tấn, báo chí.
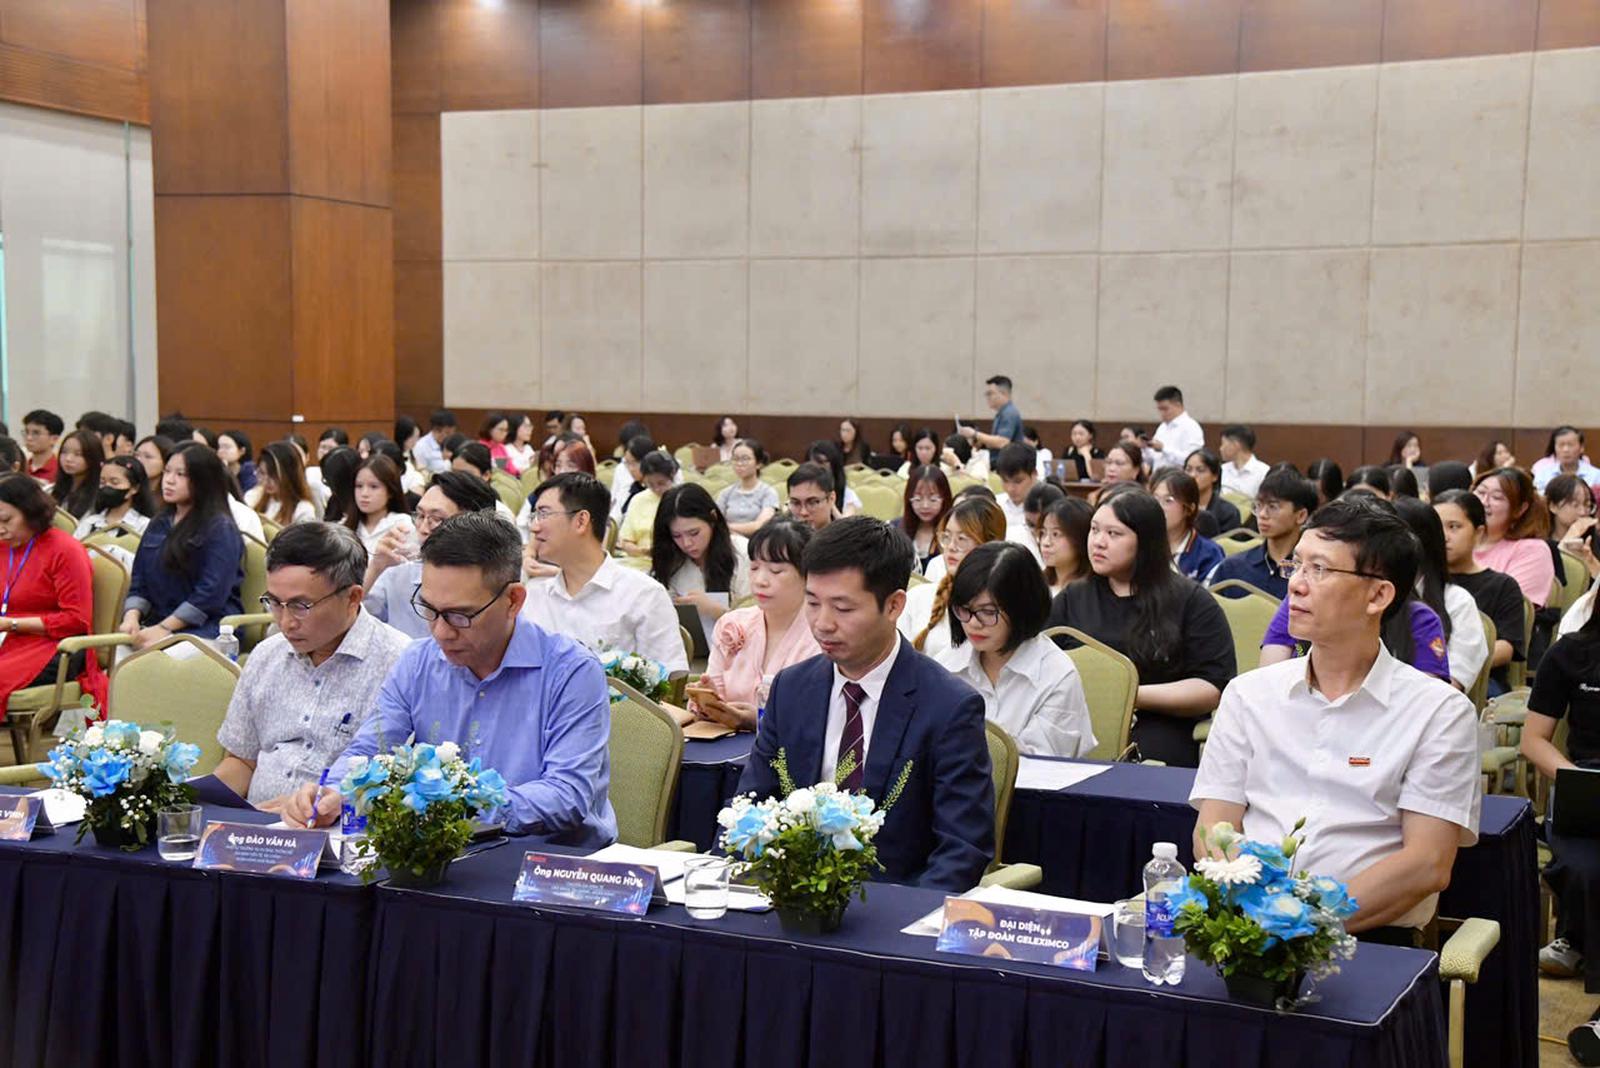
Hội thảo “Khơi thông nguồn vốn cho thị trường bất động sản bền vững”.
Hội thảo được tổ chức với mục tiêu tạo diễn đàn trao đổi giữa cơ quan quản lý, tổ chức tín dụng, doanh nghiệp và các chuyên gia để nhận diện những điểm nghẽn của thị trường, phân tích xu hướng vận động của dòng vốn, đồng thời đề xuất các giải pháp hoàn thiện cơ chế, chính sách, nâng cao hiệu quả huy động và sử dụng nguồn lực cho phát triển bất động sản trong giai đoạn mới.
Hội thảo gồm các tham luận chuyên đề và hai phiên đối thoại chính sách.
Phiên đối thoại chính sách thứ nhất với chủ đề "Kiến tạo thể chế - Định hướng dòng vốn - Củng cố niềm tin thị trường".
Phiên đối thoại chính sách thứ hai với chủ đề "Kiến tạo hệ sinh thái vốn và thị trường - Hướng tới mục tiêu người dân tiếp cận nhà ở dễ dàng hơn".
Nguồn vốn vẫn là "nút thắt" của thị trường bất động sản
Phát biểu khai mạc hội thảo, Tổng Biên tập Báo Thanh tra Nguyễn Tuấn Anh cho rằng bất động sản là lĩnh vực có sức lan tỏa lớn đối với nền kinh tế, tác động trực tiếp đến đầu tư, tăng trưởng, việc làm, hệ thống tài chính và quá trình đô thị hóa. Vì vậy, việc khơi thông nguồn vốn là yêu cầu quan trọng để thị trường phục hồi và phát triển.
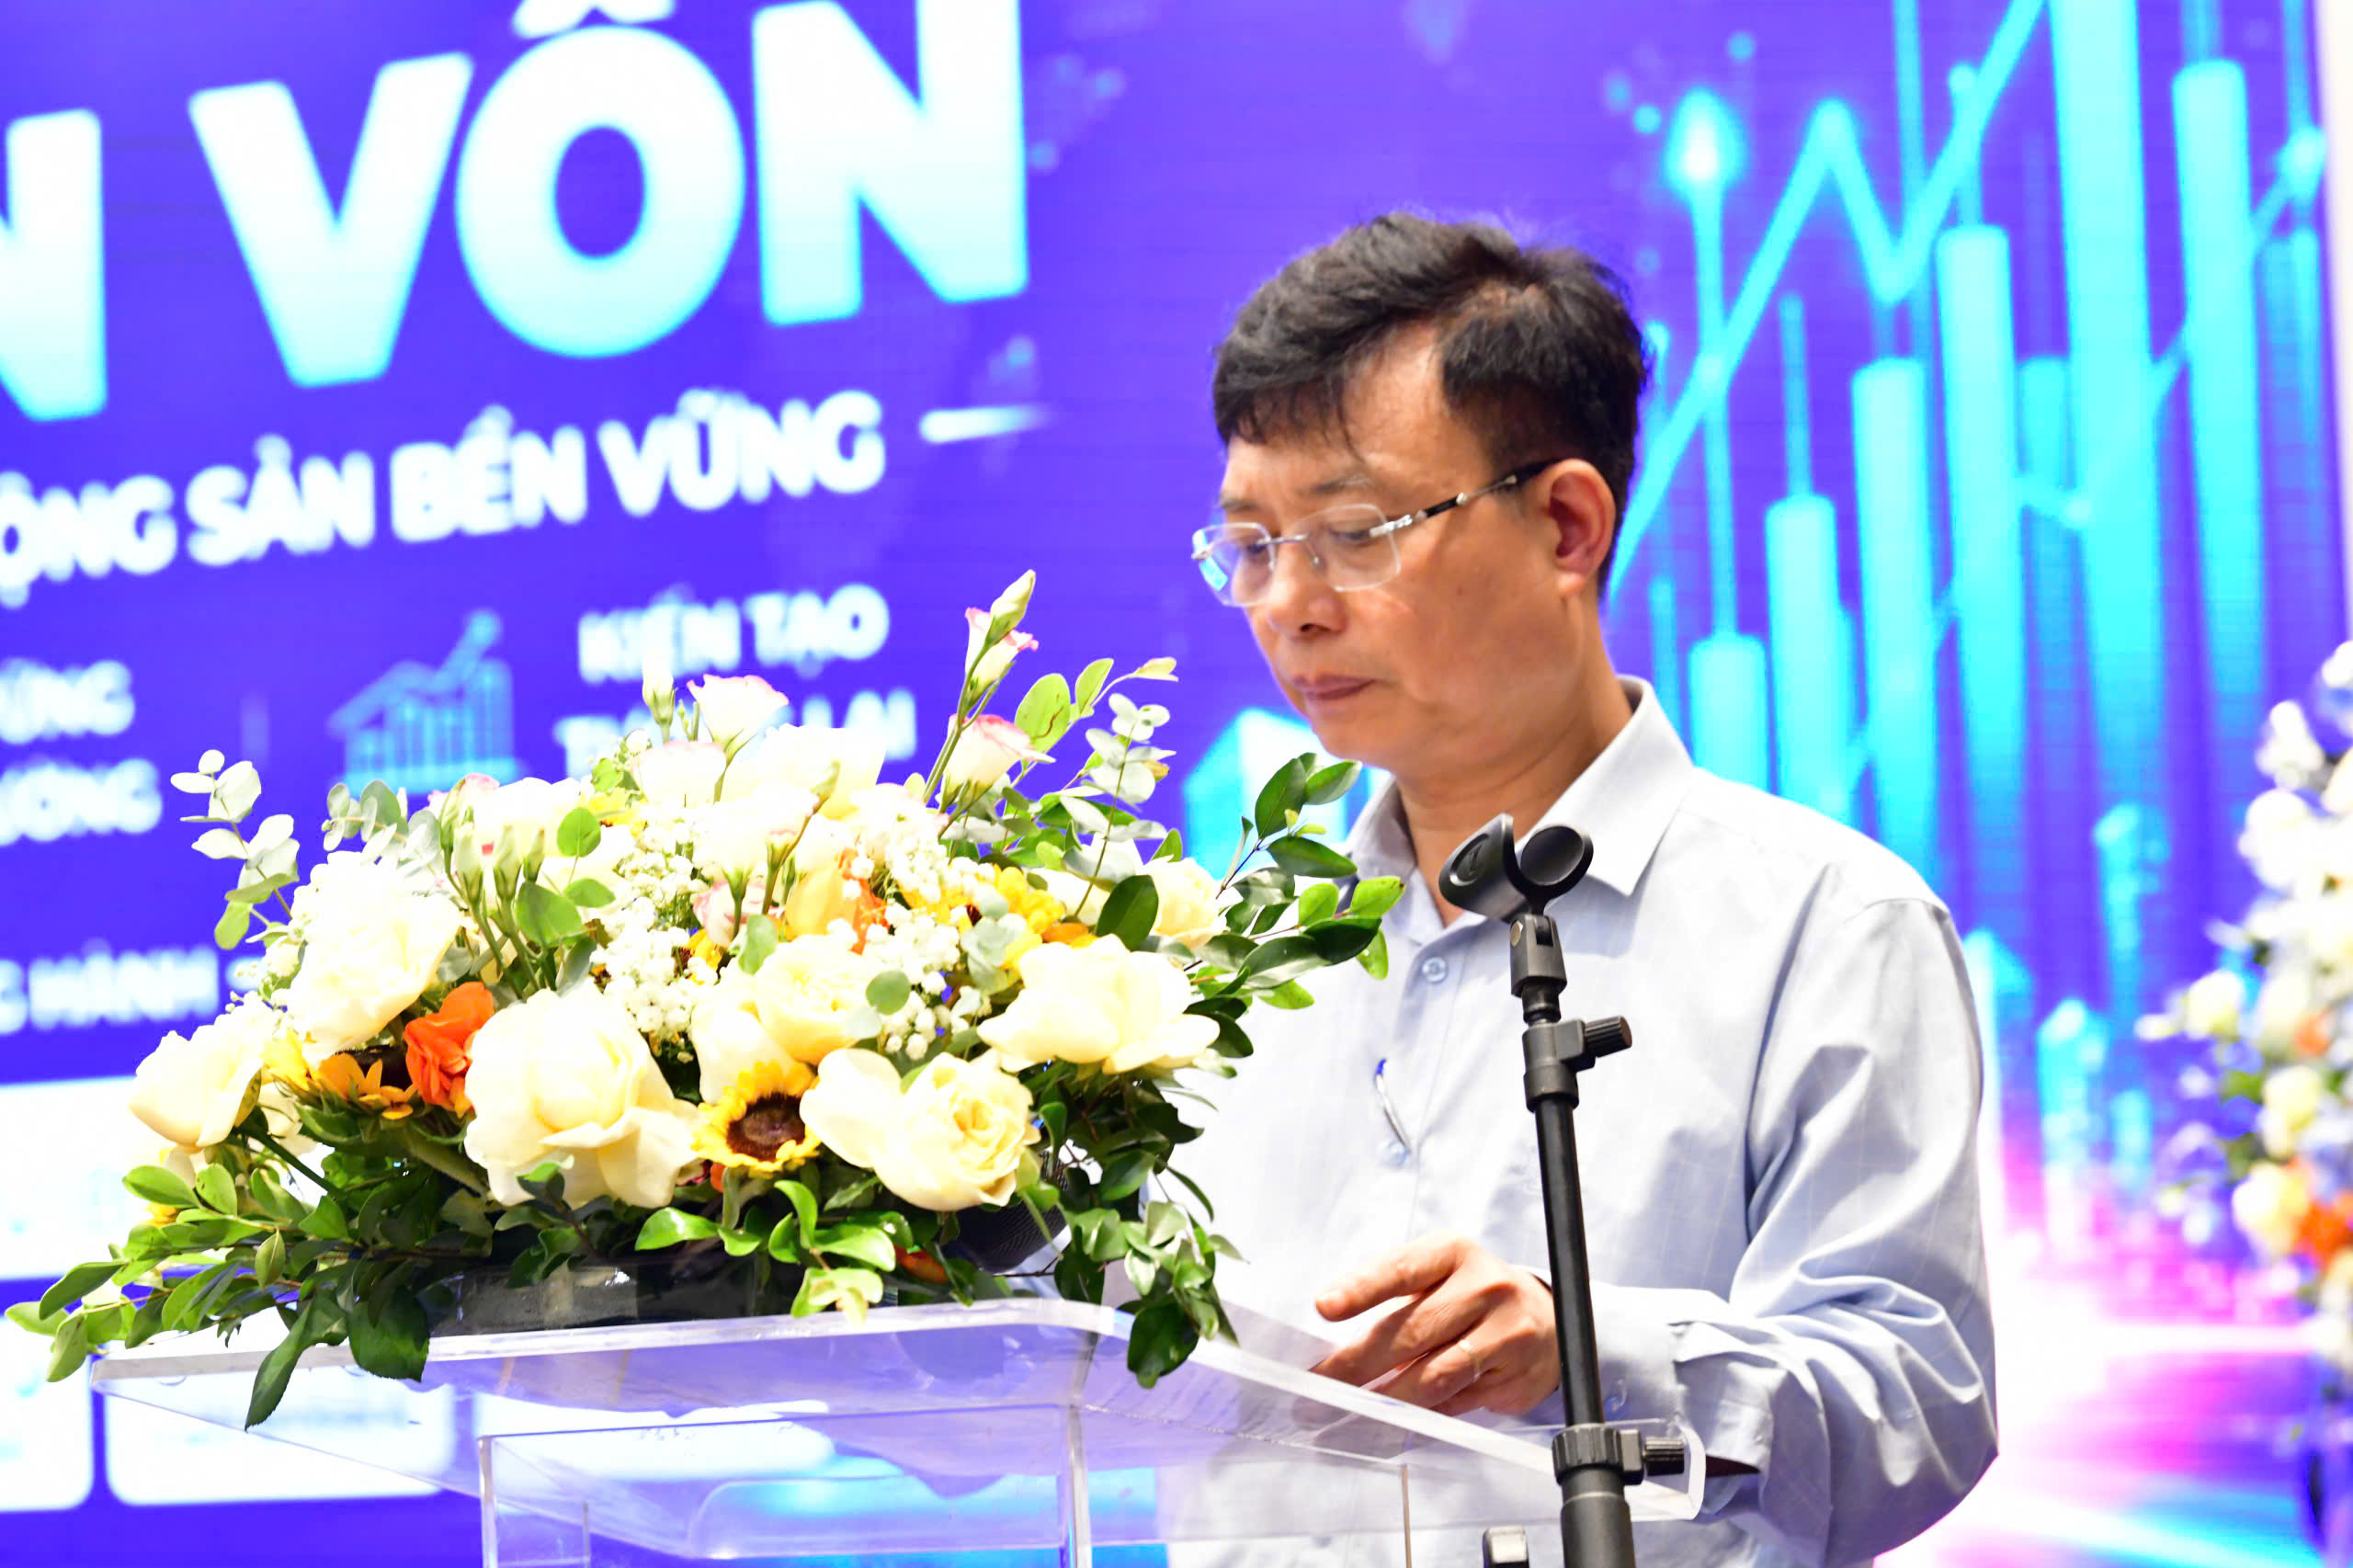
Ông Nguyễn Tuấn Anh,Tổng Biên tập Báo Thanh traphát biểu khai mạc hội thảo.
Tuy nhiên, theo ông Nguyễn Tuấn Anh, nguồn vốn chỉ thực sự phát huy hiệu quả khi đi cùng với việc hoàn thiện thể chế, tháo gỡ các vướng mắc pháp lý và nâng cao tính minh bạch của thị trường. Dòng vốn cần được phân bổ đúng vào các dự án có đầy đủ cơ sở pháp lý, có khả năng triển khai và đáp ứng nhu cầu thực của người dân, qua đó nâng cao hiệu quả sử dụng nguồn lực và củng cố niềm tin của thị trường.
Tổng Biên tập Báo Thanh tra tin tưởng rằng, với những góc nhìn đa chiều từ cơ quan quản lý, các chuyên gia và cộng đồng doanh nghiệp, hội thảo sẽ đề xuất được những giải pháp thiết thực nhằm khơi thông nguồn vốn, sử dụng hiệu quả nguồn lực đất đai và thúc đẩy thị trường bất động sản phát triển minh bạch, lành mạnh, bền vững.
Điều hành tín dụng theo hướng ưu tiên nhu cầu ở thực
Đại diện Ngân hàng Nhà nước Việt Nam, ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo, thống kê - Ổn định tiền tệ, tài chính cho biết thị trường bất động sản đang bước vào chu kỳ phát triển mới với nền tảng pháp lý từng bước được hoàn thiện sau khi nhiều luật quan trọng liên quan đến đất đai, nhà ở và kinh doanh bất động sản được sửa đổi.
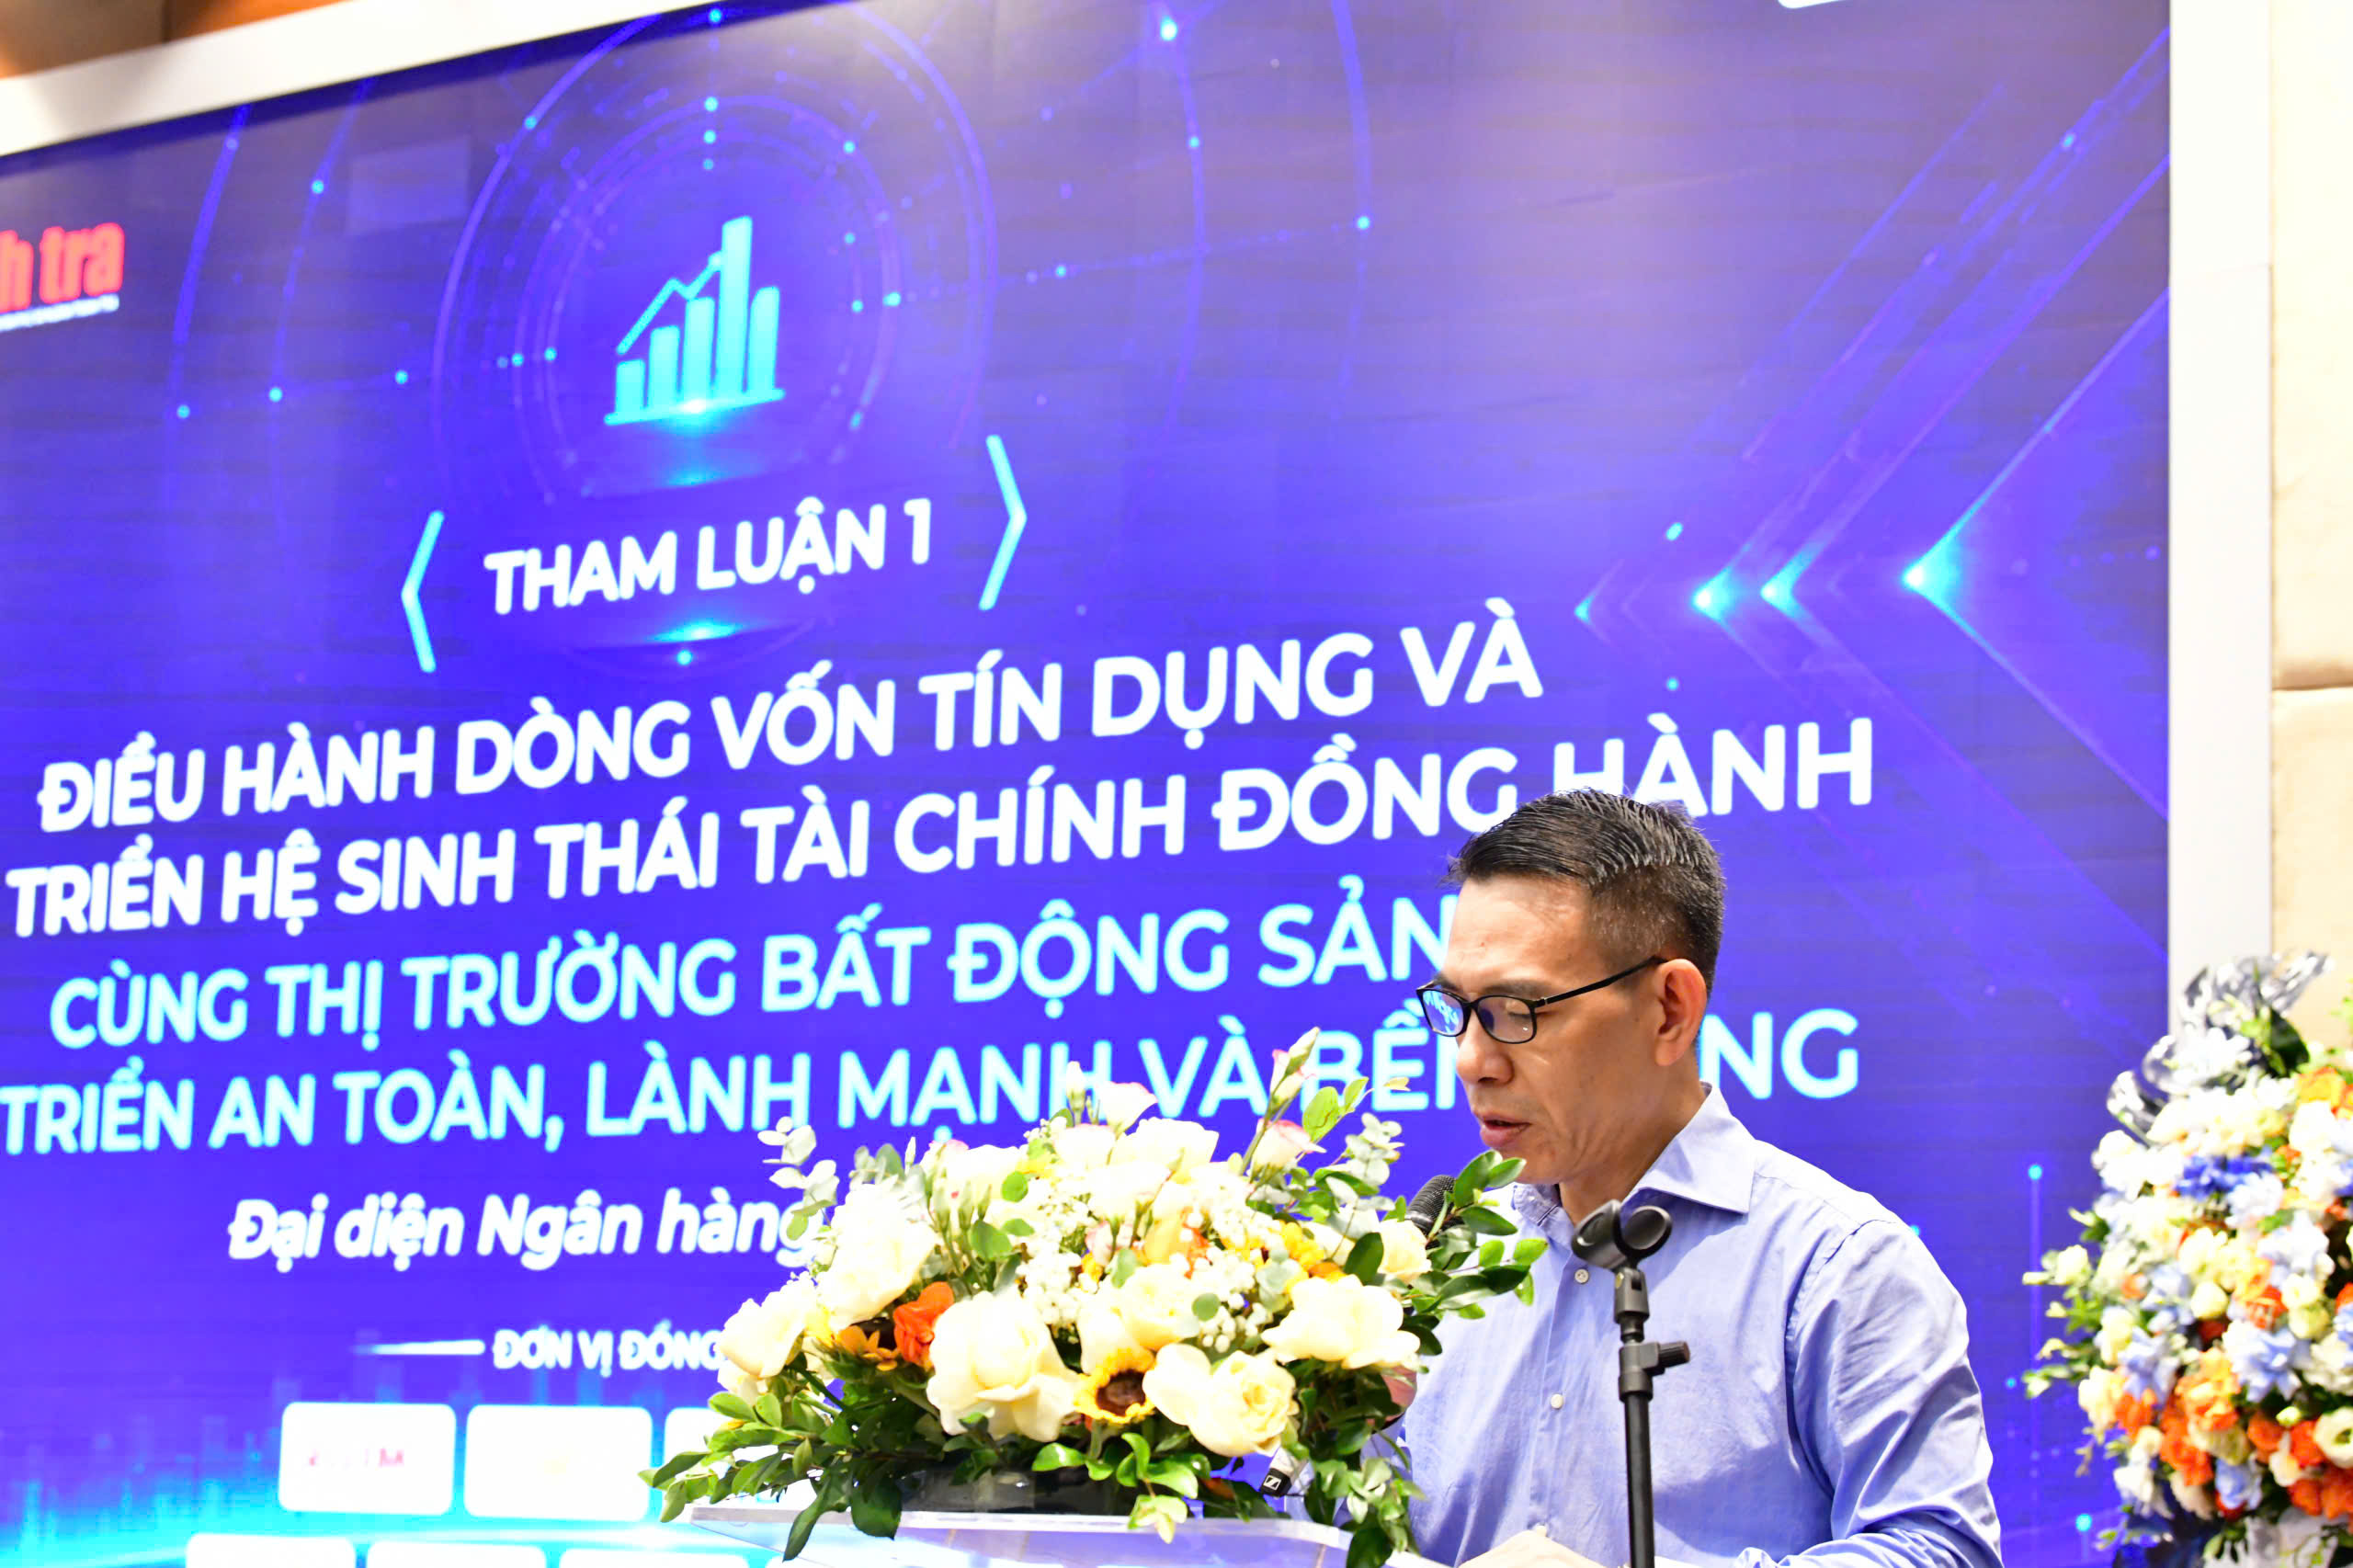
Ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo, thống kê - Ổn định tiền tệ, tài chính (Ngân hàng Nhà nước Việt Nam), chia sẻ định hướng điều hành tín dụng nhằm hỗ trợ thị trường bất động sản phát triển an toàn, bền vững.
Bên cạnh đó, tốc độ đô thị hóa tiếp tục gia tăng, kéo theo nhu cầu lớn về nhà ở, đặc biệt tại các đô thị lớn. Phát triển nhà ở xã hội, nhà ở công nhân và nhà ở dành cho người thu nhập trung bình, thu nhập thấp đang trở thành một trong những ưu tiên trọng tâm của Chính phủ.
Tuy nhiên, thị trường vẫn tồn tại nhiều khó khăn. Cơ cấu sản phẩm còn mất cân đối khi thiếu nguồn cung nhà ở có giá phù hợp trong khi phân khúc cao cấp vẫn chiếm tỷ trọng lớn. Nhiều dự án còn vướng mắc về pháp lý, kéo dài thời gian phê duyệt, ảnh hưởng trực tiếp đến quá trình thẩm định và giải ngân của các tổ chức tín dụng.
Ngoài ra, hệ thống dữ liệu về đất đai, quy hoạch và thị trường bất động sản chưa được liên thông, làm giảm tính minh bạch của thị trường. Trong khi đó, năng lực tài chính của một bộ phận doanh nghiệp còn hạn chế, còn các kênh huy động vốn trung và dài hạn như thị trường trái phiếu doanh nghiệp hay chứng khoán chưa phát triển tương xứng, khiến thị trường vẫn phụ thuộc lớn vào vốn tín dụng ngân hàng.
Theo ông Đào Văn Hà, mục tiêu của Ngân hàng Nhà nước hiện nay không đơn thuần là "khơi thông" dòng vốn cho bất động sản mà quan trọng hơn là bảo đảm nguồn vốn được phân bổ đúng vào những dự án tạo ra giá trị thực, góp phần phát triển thị trường lành mạnh, hạn chế đầu cơ và tạo điều kiện để nhiều người dân có cơ hội tiếp cận nhà ở.
Để thực hiện mục tiêu này, Ngân hàng Nhà nước tiếp tục điều hành chính sách tiền tệ theo hướng chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác nhằm ổn định thị trường tiền tệ, kiểm soát lạm phát và hỗ trợ tăng trưởng kinh tế.
Trong thời gian qua, Ngân hàng Nhà nước duy trì các mức lãi suất điều hành nhằm tạo điều kiện để các tổ chức tín dụng tiếp cận nguồn vốn với chi phí hợp lý, đồng thời yêu cầu các ngân hàng công khai thông tin về lãi suất cho vay trên website để tăng tính minh bạch và hỗ trợ người dân, doanh nghiệp tiếp cận vốn.
Đáng chú ý, năm 2026, Ngân hàng Nhà nước định hướng tăng trưởng tín dụng toàn hệ thống khoảng 15%. Đối với lĩnh vực bất động sản, các tổ chức tín dụng được yêu cầu kiểm soát tốc độ tăng trưởng tín dụng không vượt quá tốc độ tăng trưởng chung của toàn hệ thống.
Tuy nhiên, nhằm ưu tiên các lĩnh vực phục vụ nhu cầu ở thực và thu hút đầu tư, Ngân hàng Nhà nước đã quyết định không tính phần dư nợ tín dụng tăng thêm của các khoản vay dành cho nhà ở xã hội, khu công nghiệp và khu chế xuất vào chỉ tiêu kiểm soát tăng trưởng tín dụng bất động sản. Chính sách này được kỳ vọng sẽ tạo thêm dư địa cho các ngân hàng mở rộng tín dụng đối với các phân khúc ưu tiên.
Bên cạnh đó, từ ngày 1/7/2026, tỷ lệ tối đa sử dụng nguồn vốn ngắn hạn để cho vay trung và dài hạn được nâng từ 30% lên 40%, tạo điều kiện để các tổ chức tín dụng tăng khả năng cung ứng vốn cho những dự án cần nguồn vốn lớn và có thời gian triển khai dài.
Song song với việc hỗ trợ dòng vốn, Ngân hàng Nhà nước cũng tiếp tục đổi mới công tác thanh tra, giám sát theo hướng tập trung vào các khoản cấp tín dụng có mức độ rủi ro cao, đặc biệt là các khoản vay đầu tư, kinh doanh bất động sản hoặc các dự án chưa hoàn thiện đầy đủ hồ sơ pháp lý nhằm bảo đảm an toàn cho hệ thống ngân hàng.
Phát triển thị trường vốn để giảm phụ thuộc vào tín dụng ngân hàng
Theo đại diện Ngân hàng Nhà nước, đặc thù của bất động sản là lĩnh vực cần nguồn vốn trung và dài hạn, trong khi tín dụng ngân hàng chủ yếu dựa trên nguồn vốn huy động ngắn hạn. Vì vậy, việc phụ thuộc quá lớn vào tín dụng ngân hàng sẽ tạo áp lực đối với hệ thống tài chính và ảnh hưởng đến hiệu quả phân bổ nguồn lực của nền kinh tế.
Do đó, cùng với điều hành tín dụng, cần phát triển đồng bộ các kênh huy động vốn khác như thị trường trái phiếu doanh nghiệp, quỹ đầu tư bất động sản (REIT), thị trường chứng khoán và hoạt động mua bán, sáp nhập dự án để đáp ứng nhu cầu vốn dài hạn của doanh nghiệp.
Ngân hàng Nhà nước cũng kiến nghị Bộ Xây dựng tiếp tục hoàn thiện cơ sở dữ liệu về nhà ở, đất đai và thị trường bất động sản, bảo đảm thông tin đầy đủ, chính xác và minh bạch để hỗ trợ công tác định giá tài sản, giảm thiểu rủi ro tín dụng.
Đồng thời, Bộ Tài chính cần tiếp tục hoàn thiện khung pháp lý đối với thị trường chứng khoán và trái phiếu doanh nghiệp nhằm phát triển bền vững thị trường vốn. Các địa phương cũng cần đẩy nhanh cải cách thủ tục hành chính, công bố danh mục các dự án đủ điều kiện vay vốn để tạo thuận lợi cho hoạt động cấp tín dụng.
Ưu tiên phát triển nhà ở xã hội và nhà ở cho thuê
Ở góc độ quản lý nhà nước, ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và Thị trường bất động sản (Bộ Xây dựng), cho biết thời gian qua Nhà nước đã từng bước hoàn thiện hành lang pháp lý nhằm khuyến khích doanh nghiệp tham gia phát triển nhà ở xã hội thông qua nhiều chính sách ưu đãi về đất đai, thuế, tín dụng và đầu tư hạ tầng.
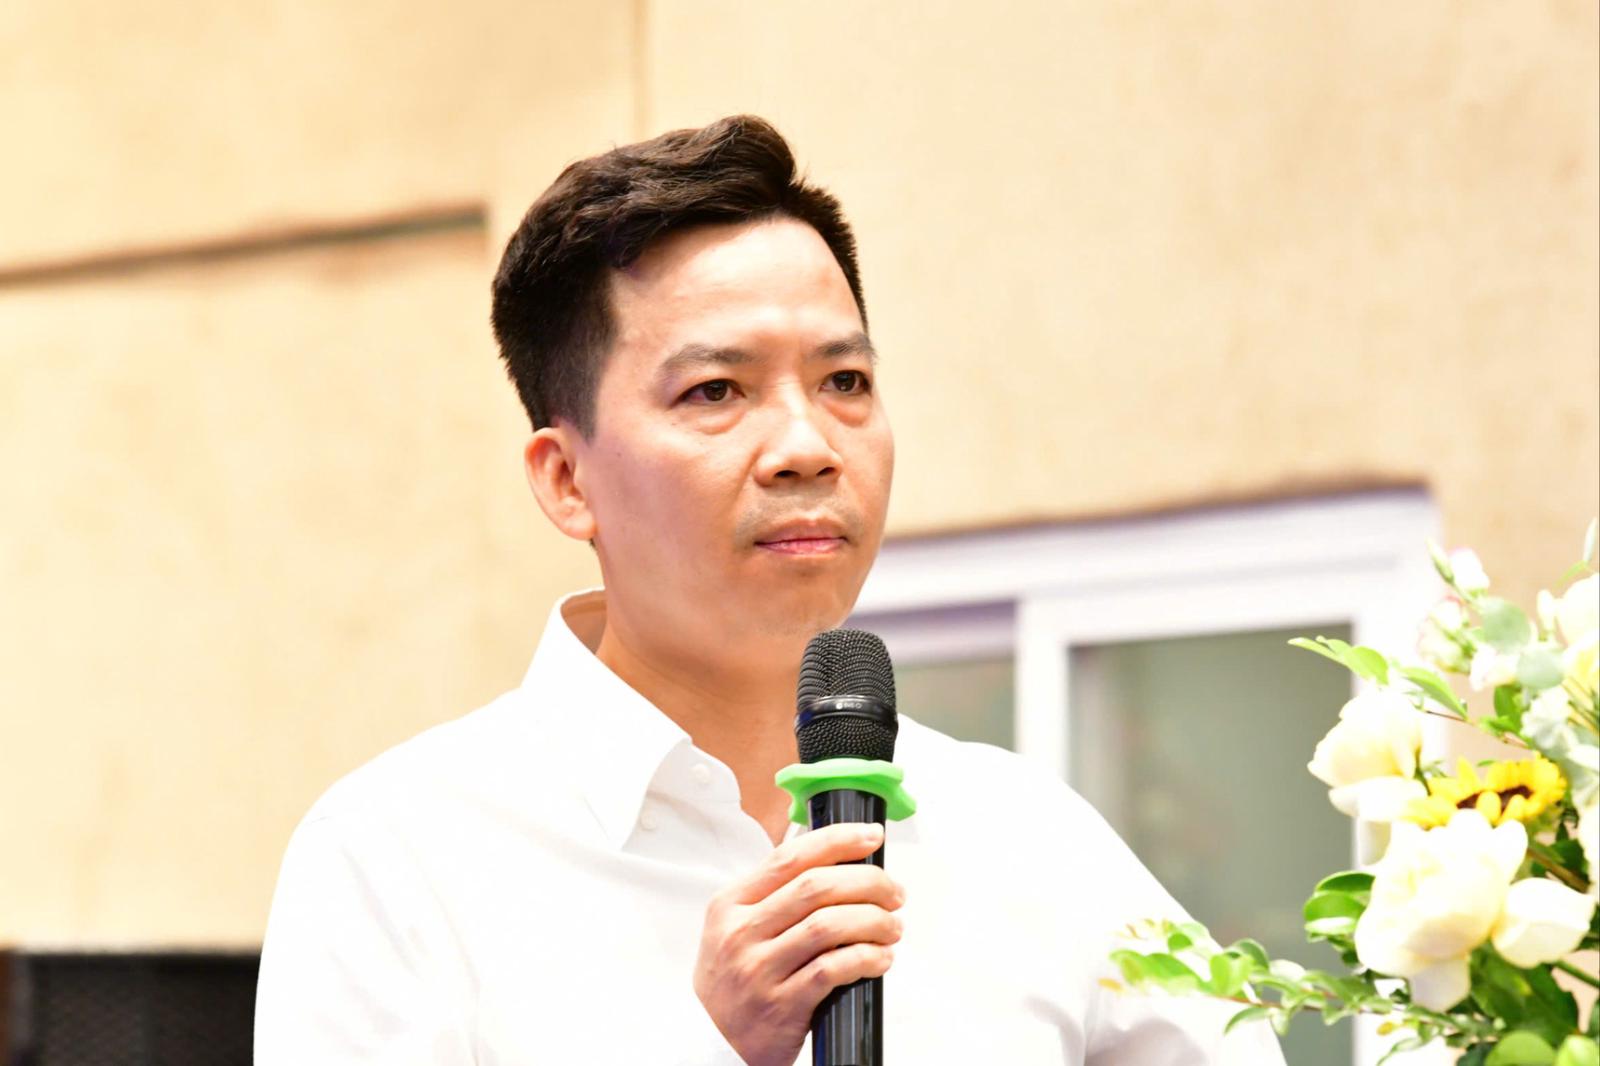
Ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và Thị trường bất động sản (Bộ Xây dựng), trao đổi về các giải pháp phát triển nhà ở xã hội, nhà ở cho thuê và cân bằng nguồn cung trên thị trường.
Nhờ đó, năm 2025 cả nước đã hoàn thành hơn 103.000 căn nhà ở xã hội, vượt kế hoạch đề ra. Trong 6 tháng đầu năm 2026, có 270 dự án đang được triển khai với quy mô hơn 269.000 căn hộ; riêng các dự án mới khởi công gồm 62 dự án với hơn 65.000 căn.
Tính đến nay, số lượng dự án đã hoàn thành, khởi công và được chấp thuận chủ trương đầu tư đạt khoảng 77% mục tiêu của Đề án xây dựng một triệu căn hộ nhà ở xã hội.
Tuy vậy, theo ông Hà Quang Hưng, thị trường nhà ở vẫn còn nhiều bất cập. Nguồn cung đang lệch pha khi phân khúc cao cấp dư thừa trong khi thiếu nhà ở phù hợp với khả năng chi trả của người dân. Giá nhà tại nhiều đô thị lớn cao hơn nhiều lần so với thu nhập trung bình, khiến người lao động gặp khó khăn trong việc tiếp cận nhà ở.
Để khắc phục tình trạng này, Bộ Xây dựng đang triển khai nhiều giải pháp theo định hướng phát triển đồng thời nhà ở thương mại, nhà ở xã hội và đặc biệt là nhà ở cho thuê - phân khúc được xác định sẽ đóng vai trò quan trọng trong giai đoạn tới.
Bộ cũng đang chủ trì sửa đổi Luật Nhà ở, Luật Kinh doanh bất động sản cùng nhiều quy định liên quan nhằm hoàn thiện cơ chế, chính sách, đồng thời nghiên cứu xây dựng các quy chuẩn mới phù hợp với mô hình phát triển nhà ở trong giai đoạn tiếp theo.
Song song với đó, các địa phương được đề nghị khẩn trương rà soát nhu cầu nhà ở, chuẩn bị quỹ đất sạch, đầu tư đồng bộ hạ tầng và chủ động bố trí nguồn lực để phát triển quỹ nhà ở cho thuê, qua đó mở rộng cơ hội tiếp cận nhà ở cho người dân.
Hình thành hệ sinh thái vốn minh bạch và bền vững
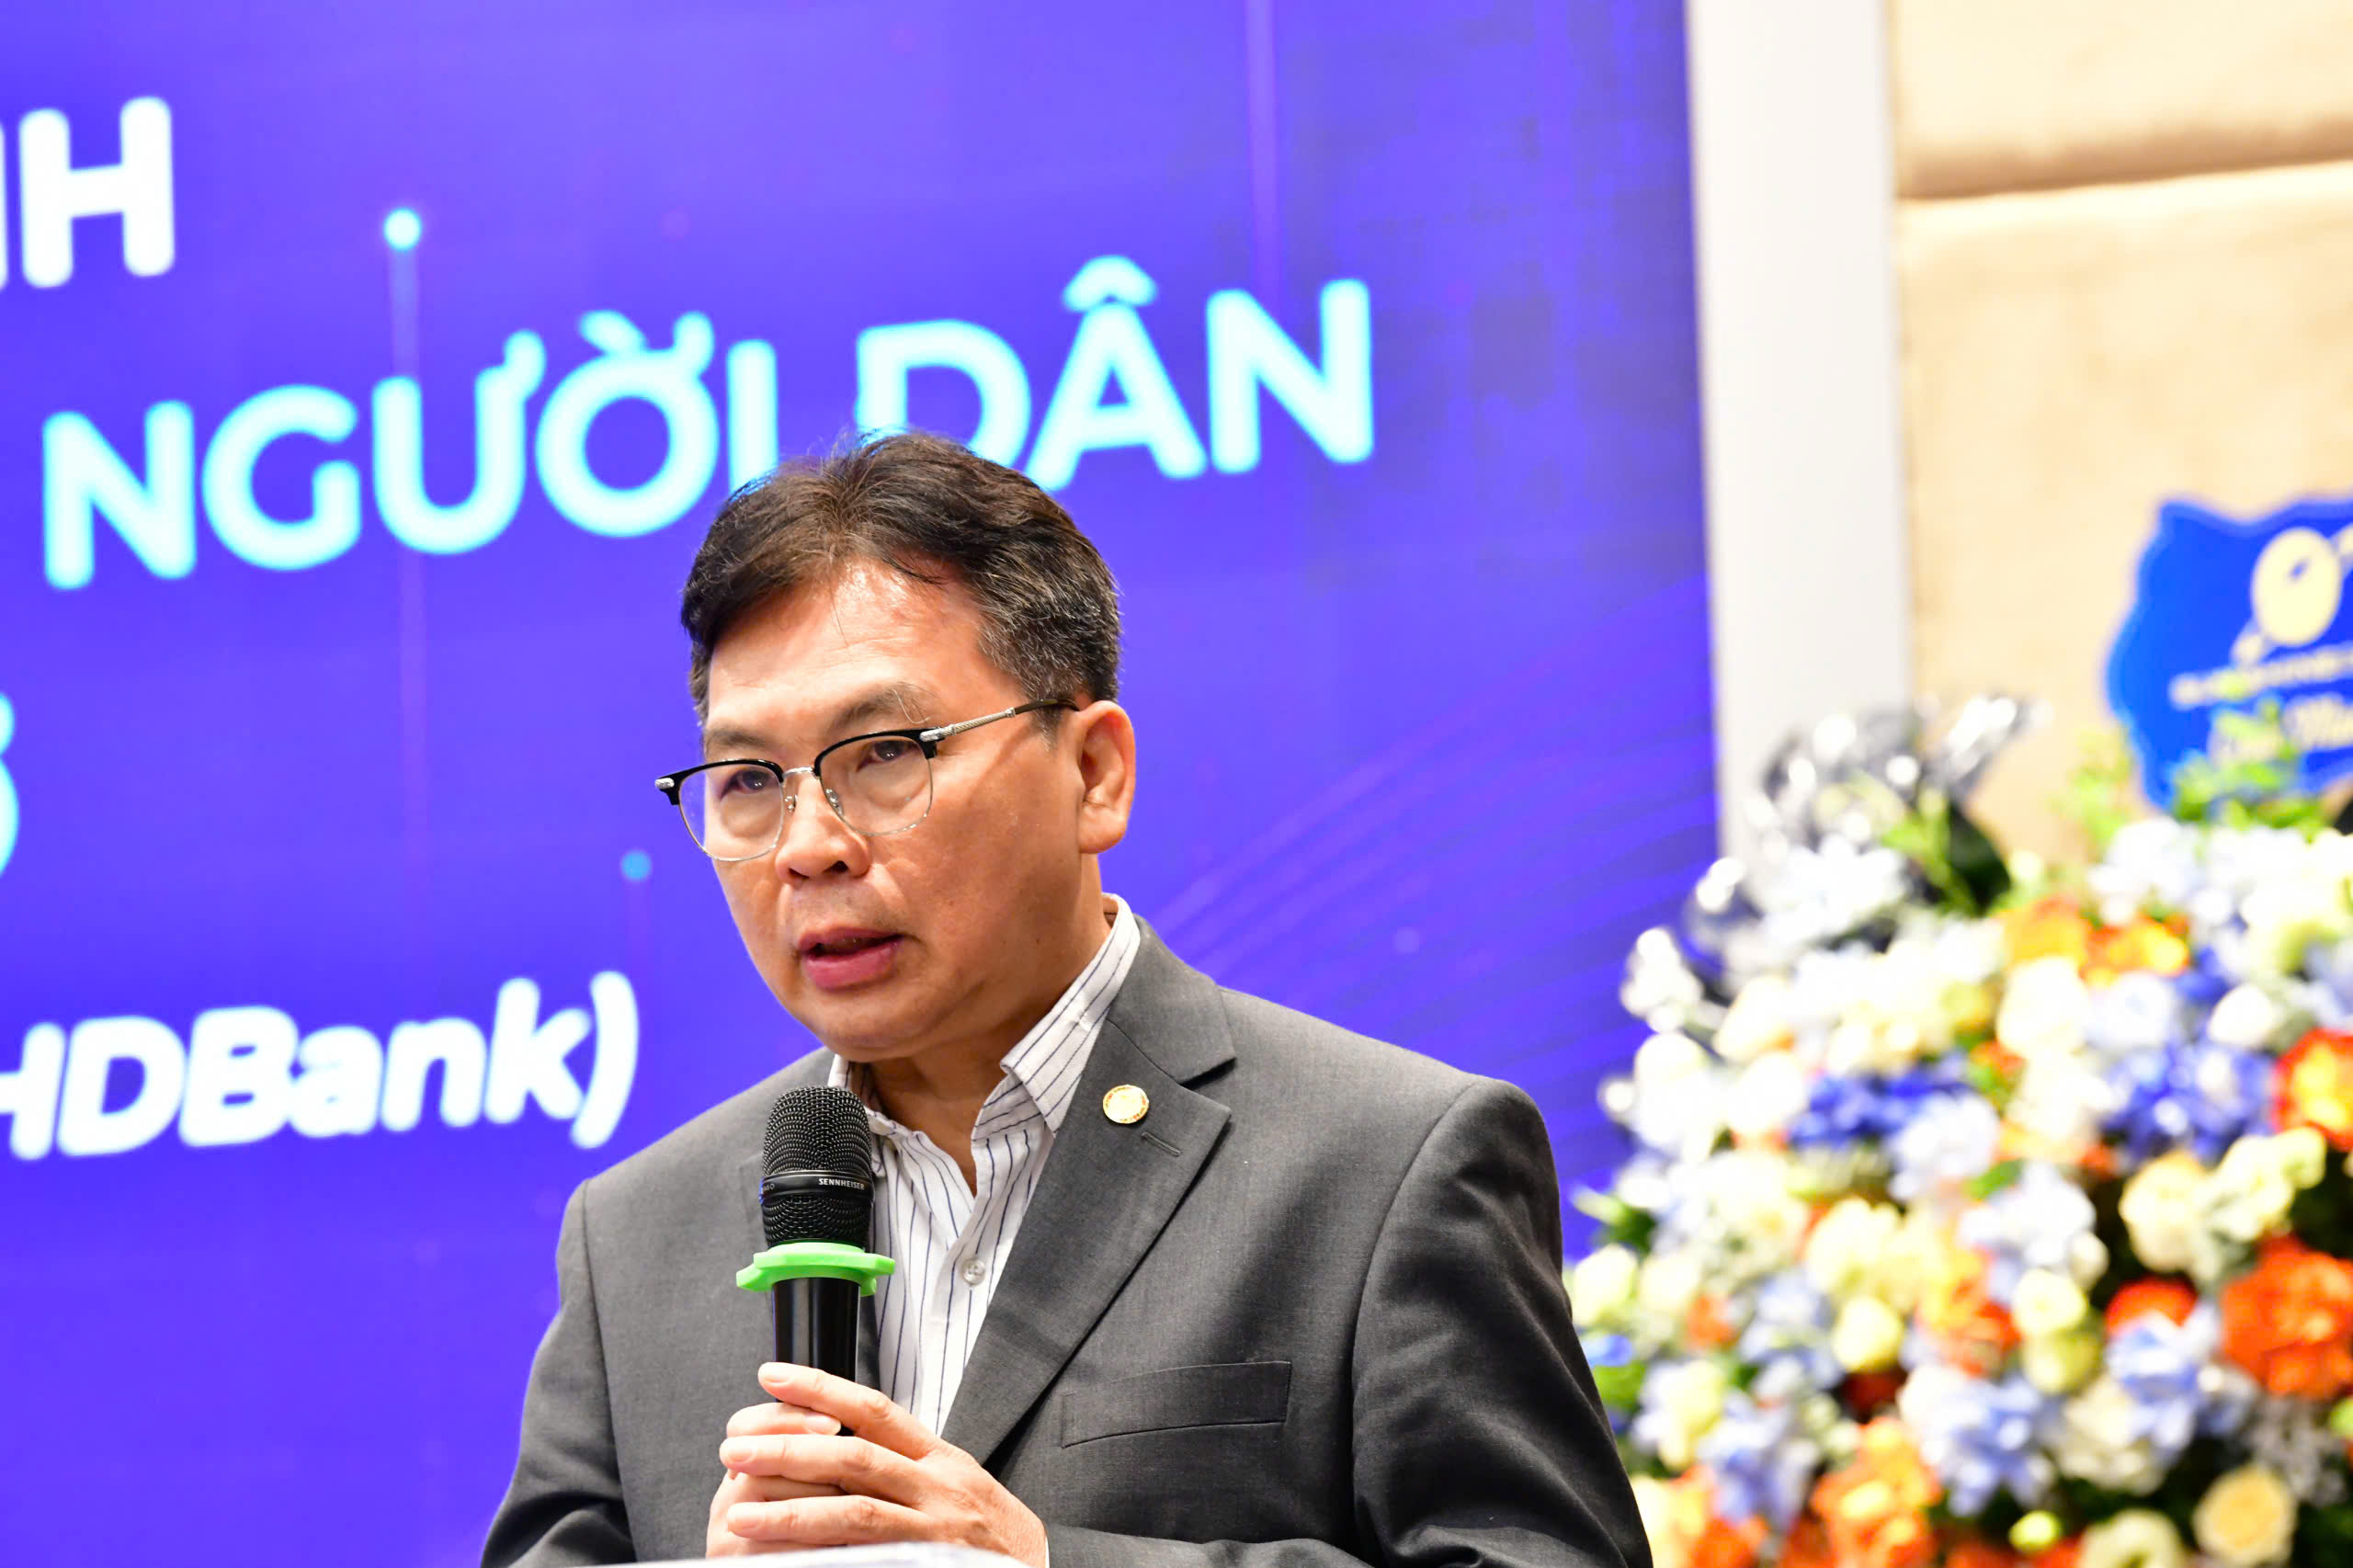
ÔngTrần Hoài Phương, Giám đốc Khối Khách hàng doanh nghiệp HDBankchia sẻ kinh nghiệm triển khai các chương trình tín dụng hỗ trợ người dân tiếp cận nhà ở và đa dạng hóa nguồn vốn cho thị trường bất động sản.
Từ góc độ tổ chức tín dụng, ông Trần Hoài Phương, Giám đốc Khối Khách hàng doanh nghiệp HDBank cho rằng việc phát triển nhà ở xã hội cần đi cùng các chính sách tín dụng dài hạn. Theo ông, tại nhiều quốc gia phát triển, thời hạn vay mua nhà kéo dài hàng chục năm, trong khi ở Việt Nam vẫn còn tương đối ngắn.
HDBank đang triển khai nhiều chương trình tín dụng dành cho lĩnh vực nhà ở xã hội, đồng thời phát triển mô hình cho vay theo chuỗi để quản lý chặt chẽ dòng tiền từ chủ đầu tư, nhà thầu, nhà cung cấp đến người mua nhà. Cách tiếp cận này giúp ngân hàng kiểm soát tốt hơn việc sử dụng vốn, đồng thời giảm thiểu rủi ro tín dụng.
Các đại biểu tham dự hội thảo thống nhất rằng việc khơi thông nguồn vốn cho thị trường bất động sản không chỉ dừng ở việc mở rộng tín dụng mà cần gắn với cải cách thể chế, hoàn thiện hệ thống pháp luật, minh bạch thông tin thị trường và phát triển đồng bộ các kênh huy động vốn trung, dài hạn. Khi dòng vốn được phân bổ vào các dự án có đầy đủ cơ sở pháp lý, đáp ứng nhu cầu thực của người dân và tạo ra giá trị gia tăng cho nền kinh tế, thị trường bất động sản sẽ có nền tảng để phát triển ổn định, lành mạnh và bền vững trong giai đoạn mới.
Tạp chí Phổ biến Pháp luật Việt Nam